Chủ doanh nghiệp làm thủ tục giải thể doanh nghiệp 2026 theo dõi 7 mốc thời hạn, tính từ những thời điểm khác nhau, thuộc doanh nghiệp hoặc cơ quan nhà nước.
1. 7 mốc thời gian giải thể doanh nghiệp 2026
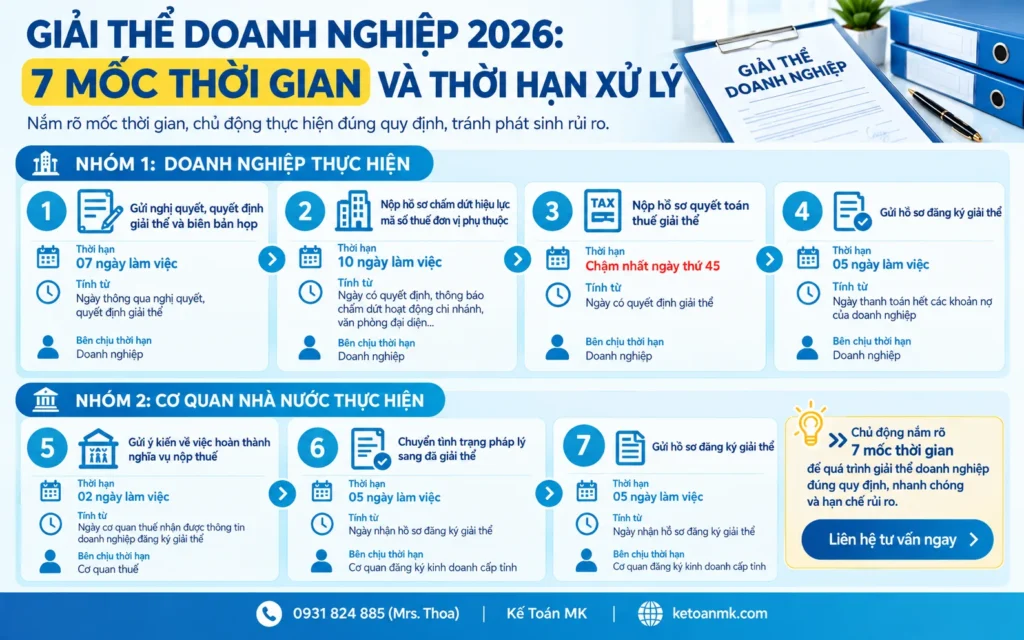
Mốc thời gian giải thể công ty được quy định ở 5 văn bản khác nhau chứ không nằm ở một điều luật duy nhất.
Bảng áp dụng cho doanh nghiệp giải thể theo nghị quyết, quyết định của chính doanh nghiệp, theo quy định hiện hành tại tháng 9/2026.
| Công việc | Thời hạn | Tính từ thời điểm | Bên chịu thời hạn |
|---|---|---|---|
| Gửi nghị quyết, quyết định giải thể và biên bản họp | 07 ngày làm việc | Ngày thông qua nghị quyết, quyết định giải thể | Doanh nghiệp |
| Nộp hồ sơ chấm dứt hiệu lực mã số thuế đơn vị phụ thuộc | 10 ngày làm việc | Ngày có quyết định, thông báo chấm dứt hoạt động chi nhánh, văn phòng đại diện, hoặc quyết định thu hồi giấy chứng nhận đăng ký hoạt động | Doanh nghiệp |
| Ban hành Thông báo 17/TB-ĐKT | 02 ngày làm việc | Ngày cơ quan thuế nhận đủ hồ sơ chấm dứt hiệu lực mã số thuế | Cơ quan thuế |
| Nộp hồ sơ quyết toán thuế giải thể | Chậm nhất ngày thứ 45 | Ngày có quyết định giải thể | Doanh nghiệp |
| Gửi hồ sơ đăng ký giải thể | 05 ngày làm việc | Ngày thanh toán hết các khoản nợ của doanh nghiệp | Doanh nghiệp |
| Gửi ý kiến về việc hoàn thành nghĩa vụ nộp thuế | 02 ngày làm việc | Ngày cơ quan thuế nhận được thông tin doanh nghiệp đăng ký giải thể | Cơ quan thuế |
| Chuyển tình trạng pháp lý sang đã giải thể | 05 ngày làm việc | Ngày nhận hồ sơ đăng ký giải thể | Cơ quan đăng ký kinh doanh cấp tỉnh |
2. Các bước làm thủ tục giải thể doanh nghiệp 2026 theo thứ tự thời hạn
Quy trình giải thể doanh nghiệp 2026 gồm 7 mốc xếp theo thứ tự phát sinh chứ không theo thứ tự ưu tiên. Điều kiện được giải thể, thành phần hồ sơ và các trường hợp áp dụng tham khảo bài viết quy trình giải thể doanh nghiệp.
2.1. Gửi nghị quyết, quyết định giải thể và biên bản họp
Nơi nhận gồm Cơ quan đăng ký kinh doanh, cơ quan thuế và người lao động trong doanh nghiệp. Doanh nghiệp còn phải đăng nghị quyết, quyết định giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp. Bản niêm yết công khai phải có tại trụ sở chính, chi nhánh và văn phòng đại diện.
Doanh nghiệp còn nghĩa vụ tài chính chưa thanh toán phải gửi kèm phương án giải quyết nợ. Phương án gửi đến các chủ nợ và người có quyền, nghĩa vụ, lợi ích liên quan. Nội dung phương án nêu tên và địa chỉ chủ nợ, số nợ kèm thời hạn và phương thức thanh toán, cách giải quyết khiếu nại của chủ nợ.
Căn cứ: Luật Doanh nghiệp 2020, khoản 3 Điều 208.
2.2. Nộp hồ sơ chấm dứt hiệu lực mã số thuế đơn vị phụ thuộc
Điều kiện áp dụng là Luật Doanh nghiệp 2020 và pháp luật khác có liên quan không quy định thời hạn nộp hồ sơ đến cơ quan thuế. Đơn vị phụ thuộc nộp hồ sơ cho cơ quan thuế quản lý trực tiếp trước. Sau đó mới nộp hồ sơ chấm dứt hoạt động tại cơ quan đăng ký kinh doanh.
Hồ sơ gồm 3 loại giấy tờ:
- Văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu số 24/ĐKT;
- Bản sao quyết định hoặc thông báo của doanh nghiệp về chấm dứt hoạt động chi nhánh, văn phòng đại diện;
- Bản sao quyết định thu hồi giấy chứng nhận đăng ký hoạt động chi nhánh, văn phòng đại diện.
Căn cứ: Thông tư 90/2026/TT-BTC, khoản 5 Điều 13.
2.3. Nhận Thông báo 17/TB-ĐKT từ cơ quan thuế
Thông báo 17/TB-ĐKT xác nhận người nộp thuế đã ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế. Nội dung thông báo xác định hồ sơ có thuộc diện kiểm tra tại trụ sở của người nộp thuế hay không. Hồ sơ thuộc diện kiểm tra thì thông báo ghi kèm dự kiến thời gian kiểm tra.
Căn cứ: Thông tư 90/2026/TT-BTC, điểm a khoản 1 Điều 15.
2.4. Nộp hồ sơ quyết toán thuế giải thể
Thời hạn nộp hồ sơ quyết toán thuế giải thể áp dụng cho loại thuế phải khai quyết toán. Điều 10 Nghị định 252/2026/NĐ-CP ghi mốc này theo ngày thứ 45 chứ không ghi theo ngày làm việc.
Căn cứ: Nghị định 252/2026/NĐ-CP, điểm b khoản 5 Điều 10.
2.5. Gửi hồ sơ đăng ký giải thể đến Cơ quan đăng ký kinh doanh cấp tỉnh
Doanh nghiệp nộp hồ sơ tại Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính. Công ty cổ phần không phải là công ty niêm yết và không đăng ký giao dịch chứng khoán có thêm 1 yêu cầu về hồ sơ. Thông báo về việc giải thể doanh nghiệp trong hồ sơ đăng ký doanh nghiệp phải kèm bản sao sổ đăng ký cổ đông.
Căn cứ: Nghị định 168/2025/NĐ-CP, khoản 3 Điều 64, sửa đổi bởi Điều 13 Nghị định 296/2026/NĐ-CP.
2.6. Cơ quan thuế phản hồi tình trạng nghĩa vụ thuế
Cơ quan đăng ký kinh doanh cấp tỉnh gửi thông tin doanh nghiệp đăng ký giải thể sang cơ quan thuế sau khi tiếp nhận hồ sơ. Thời gian cơ quan thuế phản hồi giải thể kết thúc khi cơ quan thuế gửi ý kiến về Cơ quan đăng ký kinh doanh cấp tỉnh. Ý kiến đó xác định doanh nghiệp đã hoàn thành nghĩa vụ nộp thuế hay chưa.
Căn cứ: Nghị định 168/2025/NĐ-CP, khoản 5 Điều 64.
2.7. Cơ quan đăng ký kinh doanh cấp tỉnh chuyển tình trạng pháp lý
Cơ quan thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế là điều kiện chuyển tình trạng pháp lý sang đã giải thể. Trường hợp không nhận được ý kiến của cơ quan thuế, Cơ quan đăng ký kinh doanh cấp tỉnh vẫn chuyển tình trạng này.
Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp ghi nhận tình trạng mới. Cùng thời điểm, Cơ quan đăng ký kinh doanh cấp tỉnh đăng tải thông báo giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Cơ quan thuế từ chối vì doanh nghiệp chưa hoàn thành nghĩa vụ thuế thì Cơ quan đăng ký kinh doanh cấp tỉnh ra thông báo cho doanh nghiệp.
Căn cứ: Nghị định 168/2025/NĐ-CP, khoản 5 Điều 64.
3. 3 lưu ý về thời hạn giải thể doanh nghiệp 2026
Mốc gửi nghị quyết giải thể và mốc quyết toán thuế cùng tính từ ngày có quyết định giải thể nên 2 mốc này chạy song song.
- Giải thể doanh nghiệp mất bao lâu phụ thuộc ngày thanh toán hết các khoản nợ. Mốc gửi hồ sơ đăng ký giải thể tính từ ngày đó, không tính từ ngày ban hành quyết định giải thể doanh nghiệp.
- Thời hạn phản hồi của cơ quan thuế và thời hạn xử lý của Cơ quan đăng ký kinh doanh cấp tỉnh thuộc cùng 1 lần nộp hồ sơ chứ không phải 2 lần nộp nối tiếp nhau.
- Mốc chấm dứt hiệu lực mã số thuế chỉ phát sinh khi doanh nghiệp có đơn vị phụ thuộc. Doanh nghiệp không có đơn vị phụ thuộc thì bỏ qua mốc này, chi tiết ở bài đóng mã số thuế khi giải thể doanh nghiệp.
Trình tự và hồ sơ của mốc ngày thứ 45 tham khảo chi tiết quy trình quyết toán thuế giải thể doanh nghiệp.
Việc cần làm ngay khi bắt đầu giải thể doanh nghiệp 2026 là đối chiếu ngày thông qua quyết định giải thể và ngày dự kiến thanh toán hết nợ với từng mốc. Sau đó đặt lịch nhắc trước khi mỗi mốc hết hạn.
Doanh nghiệp đã thông qua quyết định giải thể thì mốc đầu tiên đã bắt đầu được tính. Liên hệ Kế Toán MK qua dịch vụ giải thể công ty để được hỗ trợ tư vấn pháp lý và báo phí trọn gói giải thể doanh nghiệp 2026 hoặc tại địa chỉ dưới đây.
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam.
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam.
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 – Thứ 6: 8:00 AM – 5:30 PM
- Thứ 7: 8:00 AM – 4:30 PM