Chủ doanh nghiệp vừa nhận thông báo chờ xác minh địa chỉ thường tìm hiểu mã số thuế trạng thái 06 là gì. Ở thời điểm nhận thông báo, cơ quan thuế chưa kết luận và người nộp thuế vẫn còn quyền giải trình. Trạng thái 06 là kết luận đã ban hành, kèm theo các hạn chế đối với mã số thuế.
1. Trường hợp nào bị xác định mã số thuế trạng thái 06? 6 mã lý do chi tiết
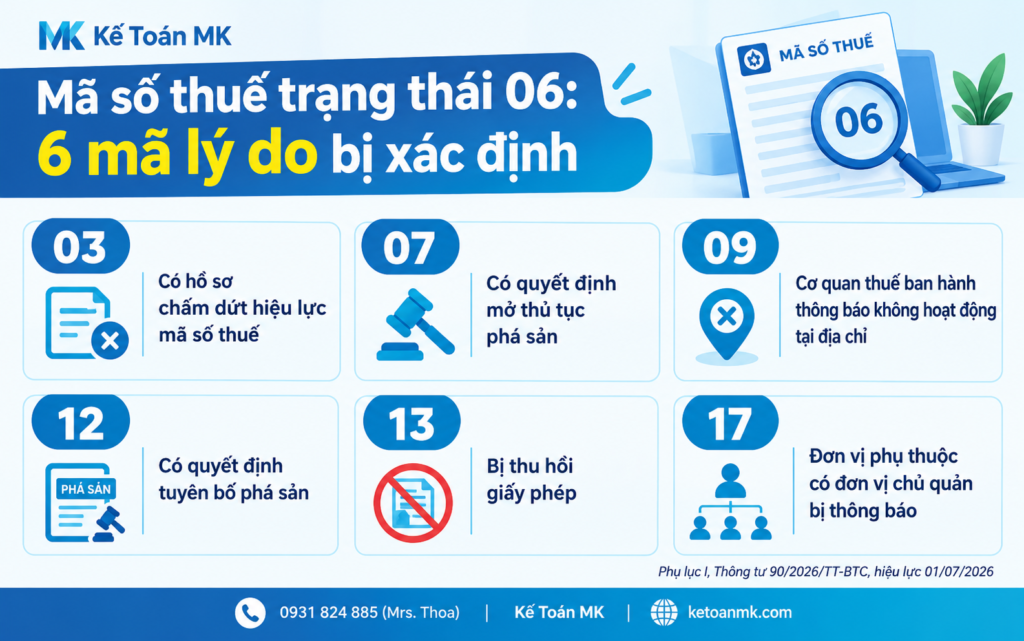
Mã số thuế trạng thái 06 tách thành 6 mã lý do chi tiết, mỗi mã ứng với 1 tình huống phát sinh riêng. Cả 6 mã dùng chung 1 tên trạng thái là người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Bảng mã nằm tại Phụ lục I ban hành kèm theo Thông tư 90/2026/TT-BTC, hiệu lực từ 01/07/2026.
| Mã lý do | Tên lý do | Trường hợp phát sinh |
|---|---|---|
| 03 | Người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực mã số thuế | – Bị ban hành Thông báo không hoạt động tại địa chỉ đã đăng ký, sau đó nộp hồ sơ chấm dứt hiệu lực mã số thuế. – Hoặc đã nộp hồ sơ chấm dứt hiệu lực mã số thuế nhưng chưa hoàn thành nghĩa vụ thuế, và cơ quan thuế xác minh không hoạt động tại địa chỉ đã đăng ký. |
| 07 | Người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có quyết định mở thủ tục phá sản của Tòa án | Tòa án ban hành Quyết định mở thủ tục phá sản đối với doanh nghiệp, hợp tác xã và gửi cơ quan thuế khi người nộp thuế đang bị thông báo không hoạt động tại địa chỉ đã đăng ký. |
| 09 | Cơ quan thuế ban hành Thông báo không hoạt động tại địa chỉ đã đăng ký | Người nộp thuế bị ban hành Thông báo không hoạt động tại địa chỉ kinh doanh đã đăng ký, sau khi cơ quan thuế phối hợp với cơ quan có thẩm quyền xác minh tại địa chỉ trụ sở. |
| 12 | Người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có quyết định tuyên bố phá sản của Tòa án | Tòa án ban hành Quyết định tuyên bố phá sản đối với doanh nghiệp, hợp tác xã và gửi cơ quan thuế khi người nộp thuế đang bị thông báo không hoạt động tại địa chỉ đã đăng ký. |
| 13 | Người nộp thuế không hoạt động tại địa chỉ đã đăng ký và bị thu hồi giấy phép | – Bị ban hành Thông báo không hoạt động tại địa chỉ kinh doanh đã đăng ký, sau đó bị cơ quan có thẩm quyền thu hồi giấy phép. – Hoặc đã bị thu hồi giấy phép nhưng chưa hoàn thành nghĩa vụ thuế, và cơ quan thuế xác minh không hoạt động tại địa chỉ đã đăng ký. |
| 17 | Là đơn vị phụ thuộc, mã số nộp thay có đơn vị chủ quản bị cơ quan thuế ban hành Thông báo không hoạt động tại địa chỉ kinh doanh đã đăng ký | Người nộp thuế là đơn vị phụ thuộc hoặc mã số nộp thay, có đơn vị chủ quản bị cơ quan thuế ban hành Thông báo không hoạt động tại địa chỉ kinh doanh đã đăng ký. |
Xem thêm: đóng mã số thuế khi giải thể doanh nghiệp
2. 7 trường hợp rủi ro dẫn tới việc xác minh địa chỉ đã đăng ký
Quy trình dẫn tới mã số thuế trạng thái 06 có 7 đầu vào. Cơ quan thuế ghi nhận chúng trước khi có bất kỳ kết luận nào về tình trạng hoạt động:
- Cơ quan thuế đã ban hành Thông báo yêu cầu nộp hồ sơ khai thuế lần 2 mà người nộp thuế vẫn chưa nộp.
- Văn bản gửi qua đường bưu chính bị trả lại do không có người nhận hoặc do địa chỉ không tồn tại.
- Tổ chức, cá nhân cung cấp thông tin có chứng cứ kèm theo về việc người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
- Cơ quan quản lý nhà nước có thẩm quyền có văn bản thông báo về việc người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
- Hồ sơ đăng ký sử dụng hóa đơn điện tử hoặc hồ sơ thay đổi thông tin đăng ký sử dụng hóa đơn điện tử bị phân loại rủi ro thuộc diện phải xác minh.
- Thông tin cấp Giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, tổ hợp tác hoặc đơn vị phụ thuộc truyền sang Hệ thống ứng dụng đăng ký thuế mà người nộp thuế bị phân loại rủi ro.
- Cấp Giấy chứng nhận đăng ký thuế lần đầu hoặc khi thay đổi thông tin đăng ký thuế mà người nộp thuế bị phân loại rủi ro.
Trong đó, 4 trường hợp đầu tiên đến từ hồ sơ và thông tin cơ quan thuế nhận được. Còn lại đến từ kết quả phân loại rủi ro.
Không trường hợp nào trong số đó đòi hỏi doanh nghiệp phải ngừng hoạt động thực tế. Doanh nghiệp vẫn đang hoạt động nhưng chưa nộp hồ sơ khai thuế sau Thông báo lần 2 vẫn rơi vào diện xác minh.
3. Cơ quan thuế xác minh và chuyển trạng thái mã số thuế qua 5 bước nào
Quy trình chuyển sang mã số thuế trạng thái 06 chạy nối tiếp theo 5 bước. Bước đầu tiên bắt đầu từ dữ liệu rủi ro nội bộ của cơ quan thuế, bước cuối cùng mới là lúc trạng thái được cập nhật. Người nộp thuế chỉ còn can thiệp được ở 2 bước giữa:
| Bước | Cơ quan thuế làm gì |
|---|---|
| Bước 1. Rà soát, quản lý rủi ro | Phát hiện dấu hiệu rủi ro hoặc có cơ sở nghi ngờ người nộp thuế không hoạt động tại địa chỉ đã đăng ký. |
| Bước 2. Chuyển trạng thái người nộp thuế sang 09 | Cập nhật trạng thái 09 là người nộp thuế chờ xác minh tình trạng hoạt động tại địa chỉ đã đăng ký, đồng thời thông báo để người nộp thuế biết, giải trình hoặc nộp hồ sơ khai thuế theo quy định. |
| Bước 3. Xác minh thực tế tại địa chỉ đã đăng ký | Phối hợp với Ủy ban nhân dân xã, phường hoặc cơ quan công an để xác minh thực tế tình trạng hoạt động của người nộp thuế tại địa chỉ đã đăng ký. Bước này chỉ chạy khi người nộp thuế chưa nộp hồ sơ khai thuế, không giải trình, hoặc giải trình nhưng không được cơ quan thuế chấp thuận. |
| Bước 4. Lập biên bản xác minh | Lập biên bản xác minh với cơ quan nhà nước có liên quan, làm căn cứ xử lý tiếp theo, nếu xác định người nộp thuế không hoạt động tại địa chỉ đã đăng ký. |
| Bước 5. Ban hành thông báo và cập nhật trạng thái mã số thuế sang 06 | Ban hành Thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký, đồng thời cập nhật trạng thái mã số thuế sang 06. |
Giải trình được cơ quan thuế chấp thuận ở Bước 2 thì hồ sơ không cần thực hiện bước 3.
4. Mã số thuế trạng thái 06 kéo theo hệ quả pháp lý nào
Khi mã số thuế trạng thái là 06, doanh nghiệp phát sinh 3 nhóm hệ quả pháp lý. Tài liệu hướng dẫn người nộp thuế giải thể, chấm dứt hoạt động, khôi phục hiệu lực mã số thuế của Cục Thuế ghi nhận:
- Không được sử dụng mã số thuế trên các giao dịch kinh tế và không được lập hóa đơn điện tử cho đến khi được xử lý theo quy định.
- Tùy trường hợp, doanh nghiệp có thể bị cơ quan có thẩm quyền xem xét thu hồi giấy chứng nhận đăng ký kinh doanh hoặc giấy phép tương ứng.
- Cá nhân người đại diện hoặc cá nhân có liên quan có thể bị áp dụng biện pháp quản lý, cưỡng chế hoặc hạn chế. Việc hạn chế quyền thành lập, quản lý doanh nghiệp chỉ thực hiện khi có căn cứ, thẩm quyền và trình tự theo quy định pháp luật.
5. Người nộp thuế không hoạt động tại địa chỉ đã đăng ký chọn hướng xử lý nào
Doanh nghiệp đang ở mã số thuế trạng thái 06 có 3 hướng xử lý, tùy theo việc còn muốn hoạt động hay không. Hướng được chọn quyết định mẫu hồ sơ nộp tại cơ quan thuế, vì vậy cần xác định mục tiêu trước khi chuẩn bị giấy tờ.
- Doanh nghiệp không tiếp tục hoạt động nộp Văn bản đề nghị chấm dứt hiệu lực mã số thuế theo mẫu 24/ĐKT, rồi hoàn thành nghĩa vụ thuế trước khi kết thúc thủ tục theo đúng luồng đăng ký.
- Doanh nghiệp muốn tiếp tục hoạt động nộp Văn bản đề nghị khôi phục mã số thuế theo mẫu 25/ĐKT, phối hợp xác minh địa chỉ và hoàn thành nghĩa vụ thuế, hóa đơn, xử phạt nếu có.
- Doanh nghiệp không thực hiện xử lý thì mã số thuế tiếp tục ở trạng thái 06.
Doanh nghiệp có quyết định phá sản của Tòa án đi theo nhánh riêng, khác với nhánh giải thể tự nguyện. Điểm khác nhau giữa 2 nhánh nằm ở giải thể doanh nghiệp và phá sản doanh nghiệp. Ở cả 2 hướng đầu, phần nghĩa vụ phải xử lý được xác định theo nghĩa vụ thuế khi giải thể doanh nghiệp.
6. 8 việc cần làm để không bị đưa vào diện rủi ro xác minh địa chỉ
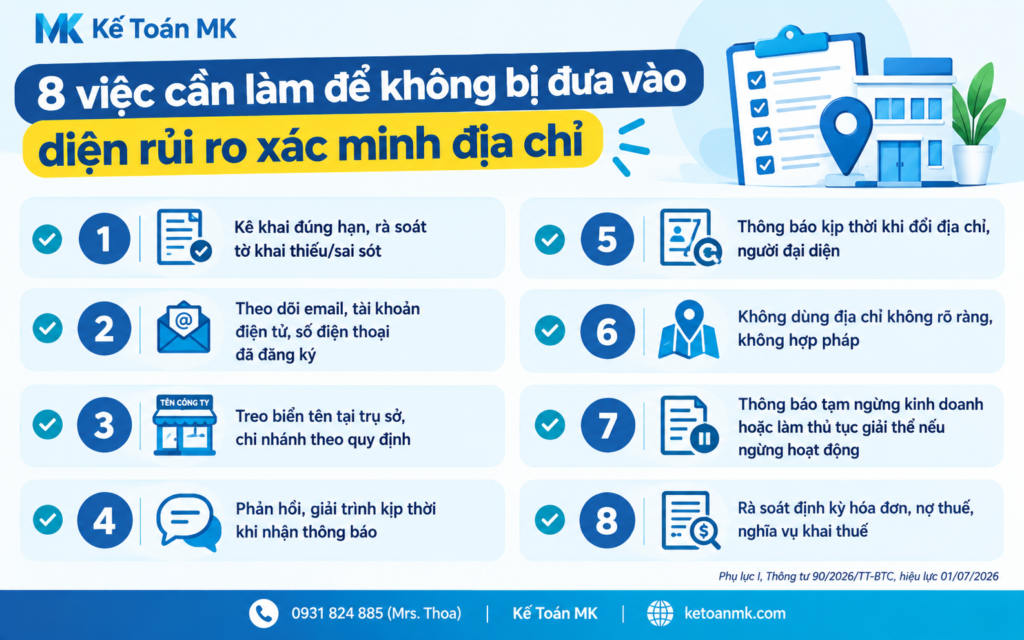
Cơ quan thuế nêu 8 việc dưới đây để người nộp thuế hạn chế rủi ro bị xác minh và chuyển trạng thái:
- Kê khai hồ sơ khai thuế đúng hạn theo từng kỳ phát sinh nghĩa vụ, chủ động rà soát tờ khai còn thiếu, chậm nộp hoặc có sai sót;
- Theo dõi thư điện tử, tài khoản giao dịch điện tử, email và số điện thoại đã đăng ký với cơ quan thuế;
- Treo, niêm yết biển tên tại trụ sở chính, chi nhánh, văn phòng đại diện và địa điểm kinh doanh theo quy định;
- Phản hồi, giải trình kịp thời khi nhận thông báo, yêu cầu xác minh hoặc yêu cầu làm việc. Cần thêm thời gian chuẩn bị hồ sơ thì chủ động liên hệ cơ quan thuế;
- Thông báo kịp thời khi thay đổi địa chỉ trụ sở, địa điểm kinh doanh, thông tin liên hệ hoặc người đại diện theo pháp luật;
- Không sử dụng địa chỉ không rõ ràng, không thuộc quyền sử dụng hợp pháp hoặc không bảo đảm điều kiện liên hệ;
- Thông báo tạm ngừng khi tạm ngừng kinh doanh. Không còn nhu cầu hoạt động thì thực hiện thủ tục giải thể, chấm dứt hoạt động;
- Rà soát định kỳ tình trạng hóa đơn, nợ thuế, nghĩa vụ khai thuế và thông tin đăng ký.
7. Câu hỏi thường gặp
7.1. Mã số thuế trạng thái 06 muốn giải thể có phải xác minh lại địa chỉ không?
Trọng tâm của trường hợp này là xử lý hồ sơ chấm dứt hiệu lực mã số thuế, hoàn thiện hồ sơ khai thuế, hóa đơn, nợ thuế và tiền phạt. Việc xác minh, đối chiếu hoặc yêu cầu bổ sung thông tin được thực hiện theo yêu cầu xử lý cụ thể của cơ quan thuế trong từng trường hợp.
7.2. Chi nhánh đang ở trạng thái 06 thì trụ sở chính có giải thể được không?
Doanh nghiệp phải xử lý tình trạng của chi nhánh, văn phòng đại diện, địa điểm kinh doanh hoặc đơn vị phụ thuộc trước khi hoàn tất giải thể trụ sở chính. Đơn vị phụ thuộc còn ở trạng thái 06 hoặc còn nghĩa vụ chưa xử lý thì cơ quan thuế chưa đủ căn cứ xác nhận hoàn thành nghĩa vụ cho đơn vị chủ quản.
7.3. Bị thu hồi giấy chứng nhận đăng ký doanh nghiệp thì mã số thuế có tự động chấm dứt không?
Không. Việc bị thu hồi giấy chứng nhận hoặc giấy phép không đồng nghĩa với đã hoàn tất nghĩa vụ thuế hoặc đã chấm dứt hiệu lực mã số thuế. Người nộp thuế vẫn phải phối hợp với cơ quan thuế để xử lý hồ sơ khai thuế, hóa đơn, nợ thuế, tiền phạt và nghĩa vụ hải quan.
Mã số thuế trạng thái 06 là kết quả của 5 bước xử lý nối tiếp, trong đó Bước 2 là mốc người nộp thuế còn giải trình được. Xác định đúng mã lý do trong 6 mã của bảng trên cho biết tình huống của doanh nghiệp bắt nguồn từ hồ sơ chấm dứt hiệu lực, quyết định của Tòa án, việc thu hồi giấy phép hay từ đơn vị chủ quản.
Liên hệ Kế toán MK qua dịch vụ giải thể công ty để được tư vấn và hỗ trợ khi doanh nghiệp đang ở trạng thái 06.
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam.
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam.
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 đến Thứ 6: 8:00 AM đến 5:30 PM
- Thứ 7: 8:00 AM đến 4:30 PM