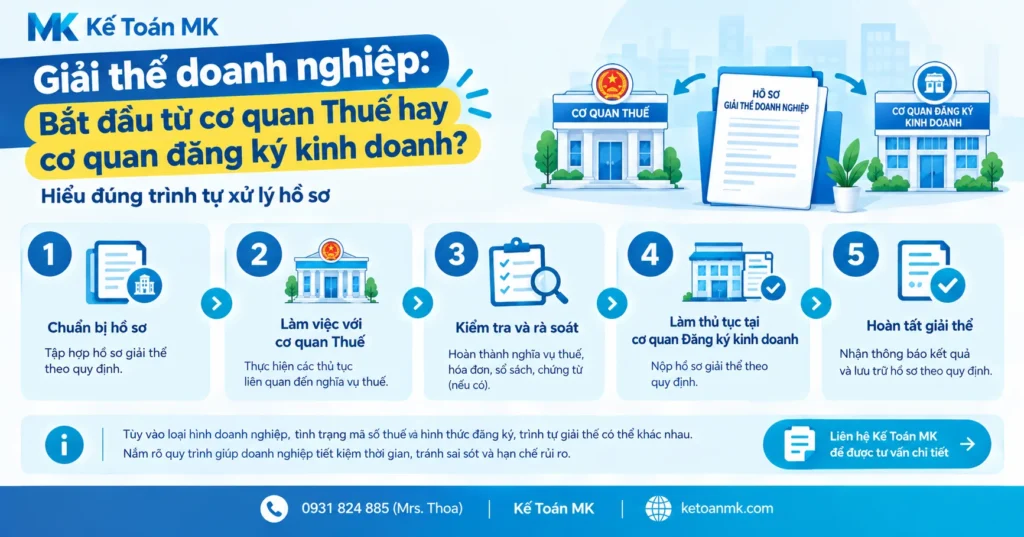
Chủ doanh nghiệp và kế toán chuẩn bị chấm dứt hoạt động công ty thường hỏi giải thể doanh nghiệp bắt đầu từ cơ quan thuế hay cơ quan đăng ký kinh doanh. Doanh nghiệp có mã số doanh nghiệp đồng thời là mã số thuế bắt đầu tại cơ quan đăng ký kinh doanh (ĐKKD), còn tổ chức đăng ký thuế trực tiếp bắt đầu tại cơ quan thuế. Doanh nghiệp ở trạng thái 06 và hộ kinh doanh liên thông cũng khởi đầu tại cơ quan thuế.
1. Điểm giống nhau giữa đăng ký thuế liên thông và đăng ký thuế trực tiếp khi giải thể
Cả 2 luồng kết thúc khi mã số thuế (MST) chuyển sang trạng thái 01. Theo đó, trạng thái 01 ghi nhận người nộp thuế đã ngừng hoạt động và hoàn thành thủ tục chấm dứt hiệu lực MST.
Đăng ký thuế liên thông là đăng ký thuế cùng lúc với đăng ký doanh nghiệp hoặc đăng ký hộ kinh doanh qua cơ chế một cửa liên thông. Đối với đăng ký thuế trực tiếp với cơ quan thuế, tổ chức, cá nhân không thuộc diện liên thông nộp mọi hồ sơ đăng ký thuế tại cơ quan thuế.
Tuy nhiên, người nộp thuế ở cả 2 luồng hoàn thành cùng các nghĩa vụ thuế sau, theo tài liệu hướng dẫn năm 2026 của Cục Thuế:
- Hồ sơ khai thuế còn thiếu và tờ khai kỳ cuối.
- Hồ sơ quyết toán thuế thu nhập doanh nghiệp (TNDN) và thuế thu nhập cá nhân (TNCN) nếu thuộc diện.
- Hóa đơn điện tử và hóa đơn giấy còn tồn.
- Tiền thuế, tiền chậm nộp và tiền phạt còn nợ.
Đồng thời, cơ quan thuế ở cả 2 luồng ban hành Thông báo về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế mẫu 17/TB-ĐKT ban hành kèm Thông tư 90/2026/TT-BTC, có hiệu lực từ 01/7/2026.
Xem thêm: nghĩa vụ thuế khi giải thể doanh nghiệp
2. Khác biệt về luồng thủ tục giữa liên thông và đăng ký thuế trực tiếp theo 4 tiêu chí
Giải thể thông thường, không gồm đơn vị ở trạng thái 06: 2 luồng khác nhau ở 4 tiêu chí, theo bảng phân biệt của Cục Thuế.
| Tiêu chí | Luồng liên thông đăng ký kinh doanh | Luồng đăng ký thuế trực tiếp |
|---|---|---|
| Nơi bắt đầu | Cơ quan ĐKKD cấp tỉnh | Cơ quan thuế quản lý trực tiếp |
| Hồ sơ trọng tâm | Nghị quyết hoặc quyết định giải thể, không nộp mẫu 24/ĐKT làm hồ sơ khởi đầu | Mẫu 24/ĐKT ban hành kèm Thông tư 90/2026/TT-BTC |
| Kết quả cuối | Tình trạng pháp lý “đã giải thể” trên cơ sở dữ liệu đăng ký doanh nghiệp | Mẫu 18/TB-ĐKT về việc chấm dứt hiệu lực MST |
| Nơi kết thúc | Cơ quan ĐKKD | Cơ quan thuế |
| Kế toán MK nhận rà soát trạng thái MST và xác định luồng giải thể cho doanh nghiệp, tổ chức và hộ kinh doanh. Chuẩn bị nghị quyết giải thể, hồ sơ quyết toán thuế và hồ sơ đăng ký giải thể theo luồng đã xác định. Theo dõi thông báo của cơ quan thuế và kết quả tại cơ quan ĐKKD. |
|---|
3. Lưu ý khi giải thể doanh nghiệp theo cơ chế liên thông
Có 2 nhóm đơn vị liên thông với trình tự giải thể khác nhau, gồm: doanh nghiệp và hộ kinh doanh.
3.1. Giải thể doanh nghiệp thông thường không bắt đầu bằng mẫu 24/ĐKT
Doanh nghiệp giải thể thông thường không nộp mẫu 24/ĐKT làm hồ sơ khởi đầu. Theo đó, cơ quan ĐKKD truyền thông tin sang cơ quan thuế. Trường hợp pháp luật thuế quy định hoặc cơ quan thuế có thông báo yêu cầu nộp hồ sơ chấm dứt hiệu lực MST thì doanh nghiệp nộp hồ sơ đó.
Doanh nghiệp lưu ý 3 mốc:
- Gửi nghị quyết giải thể và biên bản họp đến cơ quan ĐKKD, cơ quan thuế và người lao động trong 07 ngày làm việc kể từ ngày thông qua, theo khoản 3 Điều 208 Luật Doanh nghiệp 59/2020/QH14.
- Nhận Thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế mẫu 28/TB-ĐKT sau khi hoàn thành toàn bộ nghĩa vụ thuế.
- Gửi hồ sơ đăng ký giải thể doanh nghiệp đến cơ quan ĐKKD cấp tỉnh trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ, theo khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP (đã sửa đổi 2026).
Mẫu 28/TB-ĐKT chưa xác nhận doanh nghiệp đã giải thể xong. Cụ thể, doanh nghiệp theo dõi tình trạng “đã giải thể” trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp.
Lưu ý: Đơn vị phụ thuộc còn nghĩa vụ thuế thì cơ quan thuế chưa xác nhận doanh nghiệp chủ quản hoàn thành nghĩa vụ.
Xem thêm: thông báo giải thể doanh nghiệp
3.2. Hộ kinh doanh liên thông khởi đầu bằng mẫu 24/ĐKT
Chủ hộ nộp Văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu 24/ĐKT đến cơ quan thuế trước khi nộp hồ sơ tại cơ quan ĐKKD cấp xã. Theo đó, cơ quan thuế ban hành mẫu 28/TB-ĐKT khi hộ kinh doanh hoàn thành toàn bộ nghĩa vụ thuế. Cụ thể, cơ quan thuế cập nhật lý do “Chờ xác nhận chấm dứt của cơ quan đăng ký kinh doanh”.
Khi đã thanh toán hết các khoản nợ, gồm cả nợ thuế, hộ kinh doanh gửi hồ sơ chấm dứt hoạt động đến cơ quan ĐKKD cấp xã trong 05 ngày làm việc. Đồng thời, cơ quan ĐKKD cấp xã lấy ý kiến cơ quan thuế trước khi ghi nhận hộ kinh doanh đã chấm dứt hoạt động.
Xem thêm: quy trình giải thể hộ kinh doanh
4. Lưu ý khi chấm dứt hiệu lực mã số thuế theo luồng đăng ký thuế trực tiếp
Tổ chức, người nộp thuế không chấm dứt hoạt động qua cơ quan ĐKKD: người nộp thuế nộp hồ sơ và nhận kết quả tại cơ quan thuế quản lý trực tiếp.
Luồng này có 4 lưu ý:
- Nộp mẫu 24/ĐKT trong 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động.
- Nộp kèm bản sao quyết định giải thể hoặc văn bản chấm dứt hoạt động và tài liệu về đơn vị phụ thuộc hoặc MST nộp thay nếu có.
- Hoàn tất chấm dứt hiệu lực MST của đơn vị phụ thuộc đã có MST 13 chữ số trước đơn vị chủ quản.
- Tiếp tục hoàn thiện hồ sơ khai thuế, quyết toán thuế và hóa đơn sau mẫu 17/TB-ĐKT, vì mẫu này chưa phải kết quả hoàn tất.
Khi cơ quan thuế ban hành mẫu 18/TB-ĐKT, người nộp thuế kiểm tra trạng thái MST trên hệ thống đăng ký thuế để xác nhận hồ sơ đã hoàn tất. Trường hợp còn nghĩa vụ phải chuyển cho đơn vị chủ quản thì người nộp thuế theo dõi thêm thông báo chuyển nghĩa vụ trước khi xác định hồ sơ đã hoàn tất.
5. Giải thể doanh nghiệp bắt đầu từ cơ quan thuế hay cơ quan đăng ký kinh doanh?
Câu trả lời là cơ quan ĐKKD đối với doanh nghiệp liên thông đang hoạt động, và cơ quan thuế đối với các trường hợp còn lại.
5.1. Cơ quan làm việc đầu tiên theo trạng thái 00 và 06
Loại đơn vị và trạng thái MST hiện tại quyết định nơi nộp hồ sơ khởi đầu, theo tài liệu hướng dẫn của Cục Thuế:
| Đơn vị và trạng thái MST | Cơ quan làm việc đầu tiên | Hồ sơ khởi đầu | Kết quả cần theo dõi |
|---|---|---|---|
| Doanh nghiệp liên thông, trạng thái 00 | Cơ quan ĐKKD cấp tỉnh | Nghị quyết hoặc quyết định giải thể | Mẫu 28/TB-ĐKT, rồi tình trạng “đã giải thể” |
| Doanh nghiệp liên thông, trạng thái 06 | Cơ quan thuế | Mẫu 24/ĐKT | Mẫu 28/TB-ĐKT, rồi hồ sơ tại cơ quan ĐKKD |
| Hộ kinh doanh liên thông, trạng thái 00 hoặc 06 | Cơ quan thuế | Mẫu 24/ĐKT | Mẫu 28/TB-ĐKT, rồi hồ sơ tại cơ quan ĐKKD cấp xã |
| Tổ chức đăng ký thuế trực tiếp, trạng thái 00 hoặc 06 | Cơ quan thuế | Mẫu 24/ĐKT | Mẫu 18/TB-ĐKT |
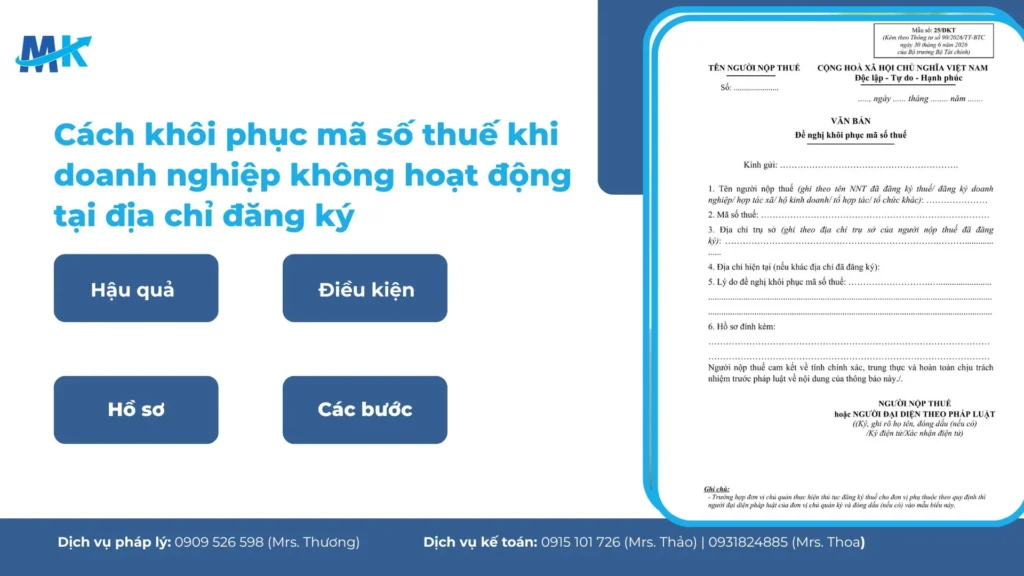
Trường hợp đơn vị ở trạng thái 06 muốn tiếp tục hoạt động thì người nộp thuế dùng mẫu 25/ĐKT để đề nghị khôi phục MST.
Xem thêm: trạng thái 03 05 06 của doanh nghiệp
5.2. Điều kiện chọn luồng liên thông hoặc đăng ký thuế trực tiếp với cơ quan thuế
Nếu mã số doanh nghiệp đồng thời là MST và MST đang ở trạng thái 00 thì chọn luồng giải thể liên thông, bắt đầu tại cơ quan ĐKKD cấp tỉnh. Nếu đơn vị không đăng ký qua cơ quan đăng ký kinh doanh thì chọn luồng đăng ký thuế trực tiếp, bắt đầu tại cơ quan thuế quản lý trực tiếp.
Xem thêm: thủ tục giải thể doanh nghiệp 2026
Xem thêm: thủ tục giải thể công ty
6. Kiểm tra hồ sơ đăng ký giải thể doanh nghiệp trước, trong và sau khi nộp
Có 3 việc người nộp thuế thực hiện quanh bộ hồ sơ giải thể, gồm:
- Tự kiểm 13 mục trước khi nộp.
- Bổ sung tài liệu khi cơ quan thuế yêu cầu.
- Lưu tài liệu sau khi hoàn tất.
6.1. 10 mục chung trong checklist của Cục Thuế
Cục Thuế gợi ý 13 mục tự kiểm, trong đó 10 mục áp dụng cho cả 2 luồng:
| STT | Nội dung cần kiểm tra |
|---|---|
| 1 | Đã xác định đúng luồng liên thông hay đăng ký thuế trực tiếp |
| 2 | Đã xử lý hoặc lập kế hoạch xử lý chi nhánh, văn phòng đại diện, địa điểm kinh doanh và MST nộp thay |
| 3 | Đã thông qua nghị quyết hoặc quyết định giải thể, chấm dứt hoạt động đúng thẩm quyền |
| 5 | Đã rà soát tờ khai thuế còn thiếu, tờ khai kỳ cuối và hồ sơ khai bổ sung nếu có sai sót |
| 6 | Đã nộp hồ sơ quyết toán thuế TNDN chậm nhất ngày thứ 45 kể từ ngày giải thể nếu thuộc diện phải nộp |
| 7 | Đã nộp hồ sơ quyết toán thuế TNCN chậm nhất ngày thứ 45 nếu có phát sinh trả thu nhập |
| 8 | Đã xử lý hóa đơn điện tử, hóa đơn giấy còn tồn và hóa đơn sai sót |
| 9 | Đã đối chiếu và nộp đủ tiền thuế, tiền chậm nộp, tiền phạt, xử lý nộp thừa hoặc khấu trừ nếu có |
| 10 | Đã rà soát nghĩa vụ hải quan nếu có hoạt động xuất nhập khẩu |
| 13 | Đã lưu trữ đủ hồ sơ giải thể, hồ sơ thuế, hóa đơn, kế toán và chứng từ nộp tiền |
6.2. 3 mục riêng gắn với mẫu 28/TB-ĐKT và mẫu 18/TB-ĐKT
Mục 4 và mục 11 chỉ áp dụng cho luồng liên thông, mục 12 chỉ áp dụng cho luồng đăng ký thuế trực tiếp:
| STT | Nội dung cần kiểm tra | Luồng |
|---|---|---|
| 4 | Đã gửi hồ sơ khởi động giải thể đến cơ quan ĐKKD đúng thời hạn | Liên thông |
| 11 | Đã nhận mẫu 28/TB-ĐKT và nộp hồ sơ giải thể chính thức tại cơ quan ĐKKD | Liên thông |
| 12 | Đã nhận mẫu 18/TB-ĐKT và kiểm tra trạng thái MST đã chấm dứt hiệu lực | Trực tiếp |
6.3. Khi cơ quan thuế yêu cầu bổ sung hồ sơ
Doanh nghiệp đọc kỹ văn bản yêu cầu và xác định 3 thông tin:
- Tài liệu cần bổ sung.
- Thời hạn trả lời.
- Đầu mối tiếp nhận.
Trường hợp chưa rõ căn cứ, phạm vi hoặc hình thức tài liệu thì người nộp thuế đề nghị cơ quan thuế nêu rõ nội dung yêu cầu.
6.4. Lưu trữ hồ sơ sau khi hoàn tất giải thể
Người nộp thuế lưu 9 nhóm tài liệu khi thủ tục đã xong:
- Hồ sơ pháp lý giải thể hoặc chấm dứt hoạt động.
- Thông báo của cơ quan thuế.
- Kết quả của cơ quan ĐKKD nếu có.
- Tờ khai quyết toán và báo cáo tài chính.
- Hồ sơ hóa đơn.
- Chứng từ nộp tiền.
- Hồ sơ xử lý nộp thừa hoặc khấu trừ.
- Tài liệu giải trình.
- Sổ sách và chứng từ kế toán theo thời hạn lưu trữ quy định.
Giải thể doanh nghiệp bắt đầu từ cơ quan thuế hay cơ quan đăng ký kinh doanh phụ thuộc vào cách đơn vị đăng ký thuế ban đầu và trạng thái MST hiện tại. Theo đó, 2 luồng dùng chung nghĩa vụ thuế và chỉ khác ở điểm khởi đầu, hồ sơ trọng tâm và thông báo kết quả.
Xác định đúng luồng trước khi nộp giúp doanh nghiệp tránh nộp sai nơi, sai mẫu và theo dõi đúng thông báo kết quả. Do đó, trước khi nộp hồ sơ đầu tiên, doanh nghiệp tra trạng thái MST hiện tại để chọn đúng hàng trong bảng chọn luồng.
Doanh nghiệp chưa xác định được luồng giải thể của mình, liên hệ Kế toán MK để chúng tôi rà soát trạng thái MST trước khi nộp hồ sơ.
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam.
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam.
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 đến Thứ 6: 8:00 AM đến 5:30 PM
- Thứ 7: 8:00 AM đến 4:30 PM