Người đại diện theo pháp luật của công ty bị thu hồi giấy chứng nhận đăng ký doanh nghiệp vẫn phải làm thủ tục giải thể. Quyết định thu hồi không chấm dứt mã số thuế (MST) và không xóa nợ thuế, tiền phạt hay hồ sơ khai thuế còn thiếu. Doanh nghiệp liên thông kết thúc tại cơ quan đăng ký kinh doanh (ĐKKD) cấp tỉnh, còn tổ chức đăng ký thuế trực tiếp kết thúc tại cơ quan thuế.
1. Bị thu hồi giấy chứng nhận có tự động chấm dứt mã số thuế không?
Không, quyết định thu hồi không làm MST tự chấm dứt hiệu lực, theo tài liệu hướng dẫn người nộp thuế giải thể năm 2026 của Cục Thuế.
Đồng thời, điểm d khoản 1 Điều 207 Luật Doanh nghiệp 2020 số 59/2020/QH14 xếp thu hồi giấy chứng nhận đăng ký doanh nghiệp vào các trường hợp giải thể.
Ngoài ra, Cục Thuế ghi nhận gần 600.000 doanh nghiệp cả nước ngừng hoạt động chưa đóng MST hoặc không hoạt động tại địa chỉ đăng ký đến tháng 6/2026.
Xem thêm: các trường hợp giải thể doanh nghiệp
1.1. Mã số thuế ở trạng thái 03 sau quyết định thu hồi
Theo khoản 4 Điều 15 Thông tư 90/2026/TT-BTC có hiệu lực từ 01/7/2026, cơ quan thuế chuyển MST về trạng thái 03. Cụ thể, trạng thái 03 ghi nhận người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST.
1.2. Luồng xử lý cho doanh nghiệp liên thông và tổ chức đăng ký trực tiếp
Đối với cả 2 luồng, doanh nghiệp chuẩn bị 3 nhóm tài liệu trước bước 1:
- Quyết định thu hồi giấy chứng nhận hoặc giấy phép.
- Danh sách đơn vị phụ thuộc và MST nộp thay.
- Sổ sách kế toán và hóa đơn đã lập.
Theo Cục Thuế, doanh nghiệp liên thông đăng ký thuế đồng thời với đăng ký doanh nghiệp tại cơ quan ĐKKD. Theo đó, nơi làm thủ tục và kết quả cuối khác nhau theo cách đăng ký thuế:
| Trường hợp | Nơi làm thủ tục | Kết quả hoàn tất thủ tục |
|---|---|---|
| Doanh nghiệp liên thông có quyết định thu hồi giấy chứng nhận đăng ký doanh nghiệp | Cơ quan thuế, sau đó cơ quan ĐKKD cấp tỉnh | Tình trạng “đã giải thể” và MST về trạng thái 01 |
| Tổ chức đăng ký thuế trực tiếp có quyết định thu hồi giấy phép | Cơ quan thuế quản lý trực tiếp | Thông báo 18/TB-ĐKT và MST về trạng thái 01 |
| Thu hồi để cưỡng chế nợ thuế | Theo 1 trong 2 dòng trên | Nộp đủ tiền thuế nợ trước khi hoàn tất |
| Kế toán MK nhận hồ sơ doanh nghiệp có giấy chứng nhận đã thu hồi, từ rà soát nghĩa vụ thuế đến tình trạng “đã giải thể”. Rà soát tờ khai còn thiếu, hóa đơn và đơn vị phụ thuộc trước khi làm việc với cơ quan thuế. Chuẩn bị hồ sơ giải thể nộp cơ quan ĐKKD cấp tỉnh. |
|---|
2. Giải thể theo cơ chế liên thông khi bị thu hồi giấy chứng nhận đăng ký doanh nghiệp
Doanh nghiệp liên thông giải thể qua 7 bước.
Ngoài ra, Điều 65 Nghị định 168/2025/NĐ-CP giao cơ quan ĐKKD cấp tỉnh làm 3 việc trong 03 ngày làm việc kể từ ngày ra quyết định thu hồi:
- Đăng tải quyết định thu hồi trên Cổng thông tin quốc gia về đăng ký doanh nghiệp.
- Chuyển doanh nghiệp sang tình trạng “đang làm thủ tục giải thể”.
- Gửi thông tin cho cơ quan thuế và cơ quan thi hành án dân sự.
Tuy nhiên, cơ quan ĐKKD không đăng tải quyết định và không chuyển tình trạng khi thu hồi theo đề nghị của cơ quan quản lý thuế.
2.1. Bước 1: Kiểm tra quyết định thu hồi giấy chứng nhận đăng ký doanh nghiệp
Đọc quyết định để xác định 3 thông tin:
- Căn cứ thu hồi;
- Thời điểm ra quyết định;
- Phạm vi thu hồi, gồm trụ sở chính hoặc đơn vị phụ thuộc.
Theo Cục Thuế, căn cứ thu hồi thuộc 1 trong 4 nhóm:
- Vi phạm pháp luật về đăng ký doanh nghiệp và đăng ký hoạt động.
- Vi phạm điều kiện kinh doanh.
- Vi phạm pháp luật về quản lý thuế.
- Quyết định xử lý của cơ quan có thẩm quyền.
| Lưu ý: Trong 10 ngày kể từ ngày nhận quyết định thu hồi, doanh nghiệp họp quyết định giải thể theo khoản 2 Điều 209 Luật Doanh nghiệp 59/2020/QH14. Theo đó, doanh nghiệp gửi nghị quyết giải thể kèm bản sao quyết định thu hồi đến cơ quan ĐKKD, cơ quan thuế và người lao động. Đồng thời, doanh nghiệp niêm yết nghị quyết tại trụ sở chính, chi nhánh và văn phòng đại diện. Trường hợp còn nợ, doanh nghiệp gửi kèm phương án giải quyết nợ đến các chủ nợ. |
|---|
2.2. Bước 2: Chấm dứt hoạt động đơn vị phụ thuộc trước khi giải thể
Đóng chi nhánh, văn phòng đại diện và địa điểm kinh doanh trước khi nộp hồ sơ giải thể của trụ sở chính, theo thứ tự:
- Hoàn thành nghĩa vụ thuế của chi nhánh, văn phòng đại diện tại cơ quan thuế, theo khoản 1 Điều 66 Nghị định 168/2025/NĐ-CP.
- Nộp hồ sơ chấm dứt hoạt động tại cơ quan ĐKKD cấp tỉnh nơi đặt đơn vị, theo khoản 4 Điều 64 Nghị định 168/2025/NĐ-CP.
Theo đó, cơ quan ĐKKD cấp tỉnh chuyển chi nhánh và văn phòng đại diện sang tình trạng “đã chấm dứt hoạt động”.
Xem thêm: thủ tục giải thể chi nhánh phụ thuộc
2.3. Bước 3: Rà soát nghĩa vụ thuế cùng cơ quan thuế quản lý trực tiếp
Làm việc với cơ quan thuế đang quản lý doanh nghiệp để rà soát các khoản:
- Hồ sơ khai thuế;
- Hồ sơ quyết toán thuế;
- Hóa đơn;
- Nợ thuế;
- Tiền chậm nộp;
- Tiền phạt;
- Nghĩa vụ hải quan nếu có;
- Số thuế nộp thừa;
- Số thuế giá trị gia tăng (GTGT) chưa khấu trừ;
- Nghĩa vụ của MST nộp thay.
2.4. Bước 4: Nộp bổ sung hồ sơ khai thuế và hồ sơ quyết toán còn thiếu
Nộp bổ sung tờ khai còn thiếu và hồ sơ khai quyết toán thuế tính đến thời điểm chấm dứt hoạt động, nếu thuộc diện phải nộp. Theo đó, cơ quan thuế có đủ căn cứ xác định nghĩa vụ thuế còn lại của doanh nghiệp.
Đối với kỳ tính thuế chưa đến hạn, doanh nghiệp vẫn xác định kỳ cuối và khai đến thời điểm giải thể, theo hướng dẫn của Cục Thuế.
| Ví dụ: Doanh nghiệp khai thuế GTGT theo tháng, có quyết định giải thể ngày 03/6/2026 thì nộp tờ khai thuế GTGT kỳ tháng 6 năm 2026. |
|---|
Xem thêm: quyết toán giải thể doanh nghiệp
2.5. Bước 5: Hoàn thành nghĩa vụ thuế và hóa đơn
Nộp đủ tiền thuế, tiền chậm nộp, tiền phạt và xử lý hóa đơn theo thông báo của cơ quan thuế.
Cụ thể, điểm a khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15 tính tiền chậm nộp 0,03%/ngày trên số tiền thuế chậm nộp từ 01/7/2026.
Theo khoản 3 Điều 209 và khoản 5 Điều 208 Luật Doanh nghiệp 59/2020/QH14, doanh nghiệp thanh toán nợ theo thứ tự:
- Nợ lương, trợ cấp thôi việc và bảo hiểm của người lao động.
- Nợ thuế.
- Các khoản nợ khác.
Theo đó, kết quả xử lý của cơ quan thuế không còn khoản thuế phải nộp.
2.6. Bước 6: Nộp hồ sơ đăng ký giải thể doanh nghiệp tại cơ quan đăng ký kinh doanh cấp tỉnh
Gửi hồ sơ đến cơ quan ĐKKD cấp tỉnh nơi đặt trụ sở chính trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ. Cụ thể, khoản 2 Điều 65 Nghị định 168/2025/NĐ-CP giao người đại diện theo pháp luật gửi hồ sơ này.
Theo khoản 1 Điều 210 Luật Doanh nghiệp 59/2020/QH14, hồ sơ gồm 3 loại giấy tờ:
- Thông báo về việc giải thể doanh nghiệp Mẫu số 30 theo Thông tư 121/2026/TT-BTC áp dụng từ 21/8/2026;
- Báo cáo thanh lý tài sản doanh nghiệp;
- Danh sách chủ nợ và số nợ đã thanh toán gồm nợ thuế và nợ bảo hiểm của người lao động.
Tải xuống mẫu thông báo về việc giải thể doanh nghiệp
Theo đó, cơ quan ĐKKD tiếp nhận hồ sơ và gửi thông tin về việc đăng ký giải thể cho cơ quan thuế.
| Lưu ý: Từ 23/7/2026, công ty cổ phần không phải công ty niêm yết hoặc công ty đăng ký giao dịch chứng khoán nộp kèm bản sao sổ đăng ký cổ đông, theo khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP (đã sửa đổi 2026). |
|---|
Xem thêm: thông báo giải thể doanh nghiệp
2.7. Bước 7: Theo dõi tình trạng “đã giải thể” trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp
Theo dõi phản hồi giữa cơ quan thuế và cơ quan ĐKKD theo 3 mốc của khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP:
- Trong 02 ngày làm việc kể từ ngày nhận thông tin, cơ quan thuế gửi ý kiến về việc hoàn thành nghĩa vụ thuế.
- Trong 05 ngày làm việc kể từ ngày nhận hồ sơ, cơ quan ĐKKD chuyển sang “đã giải thể” khi cơ quan thuế xác nhận hoặc không có ý kiến.
- Khi cơ quan thuế từ chối vì doanh nghiệp chưa hoàn thành nghĩa vụ thuế, cơ quan ĐKKD ra thông báo cho doanh nghiệp.
Theo đó, Hệ thống ứng dụng đăng ký thuế chuyển MST về trạng thái 01 trong ngày nhận xác nhận giải thể, theo điểm b khoản 3 Điều 15 Thông tư 90/2026/TT-BTC. Đồng thời, kiểm tra tình trạng của doanh nghiệp trên cả hệ thống ĐKKD và hệ thống thuế.
| Lưu ý: Sau 180 ngày kể từ khi thông báo tình trạng “đang làm thủ tục giải thể”, cơ quan ĐKKD chuyển doanh nghiệp sang “đã giải thể” theo khoản 3 Điều 65 Nghị định 168/2025/NĐ-CP. Tuy nhiên, mốc này chỉ áp dụng khi không có hồ sơ giải thể và không có ý kiến phản đối bằng văn bản của cơ quan quản lý thuế hoặc bên liên quan. |
|---|
3. Chấm dứt hiệu lực mã số thuế do bị thu hồi giấy phép đối với tổ chức đăng ký thuế trực tiếp
Tổ chức không đăng ký thuế qua cơ chế liên thông nộp hồ sơ tại cơ quan thuế đang quản lý và không nộp tại cơ quan ĐKKD. Cụ thể, điểm b khoản 2 Điều 13 Thông tư 90/2026/TT-BTC áp dụng khi giấy phép thành lập và hoạt động, quyết định thành lập hoặc giấy phép tương đương đã thu hồi.
3.1. Bước 1: Nộp mẫu 24/ĐKT kèm bản sao quyết định thu hồi
Nộp Văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu số 24/ĐKT tại cơ quan thuế quản lý trực tiếp. Cụ thể, hồ sơ kèm bản sao quyết định thu hồi giấy phép theo điểm a.1 khoản 7 Điều 13 Thông tư 90/2026/TT-BTC. Theo đó, cơ quan thuế tiếp nhận hồ sơ chấm dứt hiệu lực MST của tổ chức.
Trong 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động, tổ chức nộp hồ sơ, theo hướng dẫn của Cục Thuế.
Tải xuống mẫu văn bản đề nghị chấm dứt hiệu lực mã số thuế
Trường hợp thu hồi do vi phạm pháp luật, cơ quan thuế gửi Thông báo 29/TB-ĐKT về việc yêu cầu nộp hồ sơ chấm dứt hiệu lực MST. Tuy nhiên, điểm b.1 khoản 4 Điều 15 Thông tư 90/2026/TT-BTC loại trừ tổ chức đang có thông báo không hoạt động tại địa chỉ đã đăng ký.
| Lưu ý: Đơn vị phụ thuộc mang MST 13 số làm thủ tục chấm dứt hiệu lực MST trước đơn vị chủ quản, theo điểm a.1 khoản 7 Điều 13 Thông tư 90/2026/TT-BTC. |
|---|
3.2. Bước 2: Nhận Thông báo 17/TB-ĐKT
Nhận Thông báo về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế mẫu số 17/TB-ĐKT từ cơ quan thuế. Cụ thể, điểm a.1 khoản 1 Điều 15 Thông tư 90/2026/TT-BTC giao cơ quan thuế ban hành thông báo trong 02 ngày làm việc kể từ ngày nhận đủ hồ sơ. Theo đó, thông báo nêu hồ sơ có thuộc diện kiểm tra tại trụ sở người nộp thuế hay không và thời gian kiểm tra dự kiến.
3.3. Bước 3: Nộp đủ hồ sơ khai quyết toán thuế và tờ khai còn thiếu
Nộp đủ tờ khai và hồ sơ quyết toán còn thiếu đến thời điểm chấm dứt hoạt động, nếu tổ chức thuộc diện phải nộp. Cụ thể, Cục Thuế hướng dẫn rà soát mọi kỳ khai tháng, quý và năm cùng từng lần phát sinh từ khi bắt đầu hoạt động. Theo đó, cơ quan thuế xác định số thuế tổ chức còn phải nộp.
3.4. Bước 4: Xử lý hóa đơn, nộp đủ tiền thuế, tiền chậm nộp và tiền phạt
Hoàn tất 3 việc theo thông báo của cơ quan thuế:
- Xử lý hóa đơn và chứng từ.
- Nộp đủ tiền thuế, tiền chậm nộp và tiền phạt.
- Xử lý nghĩa vụ hải quan nếu có.
Cụ thể, điểm a.4 khoản 1 Điều 15 Thông tư 90/2026/TT-BTC giao cơ quan thuế đề nghị cơ quan hải quan xác nhận nghĩa vụ xuất nhập khẩu của tổ chức. Theo đó, cơ quan thuế gửi đề nghị trong 03 ngày làm việc kể từ ngày ban hành Thông báo 17/TB-ĐKT.
3.5. Bước 5: Xử lý số nộp thừa, thuế GTGT chưa khấu trừ và mã số thuế nộp thay
Xử lý 3 việc với cơ quan thuế:
- Đề nghị bù trừ hoặc hoàn trả số thuế nộp thừa;
- Đề nghị bù trừ hoặc hoàn trả số thuế GTGT chưa khấu trừ;
- Chấm dứt hiệu lực MST nộp thay cùng lúc với MST của tổ chức, theo điểm c khoản 3 Điều 13 Thông tư 90/2026/TT-BTC.
Theo đó, cơ quan thuế ghi nhận tổ chức đã hoàn thành nghĩa vụ thuế.
| Lưu ý: Trường hợp đơn vị phụ thuộc không có khả năng hoàn thành nghĩa vụ thuế, đơn vị chủ quản gửi văn bản điện tử cam kết kế thừa nghĩa vụ đó theo Thông tư 90/2026/TT-BTC. |
|---|
3.6. Bước 6: Nhận Thông báo 18/TB-ĐKT
Nhận Thông báo về việc người nộp thuế chấm dứt hiệu lực mã số thuế mẫu số 18/TB-ĐKT từ cơ quan thuế. Cụ thể, điểm a.5 khoản 1 Điều 15 Thông tư 90/2026/TT-BTC giao cơ quan thuế ban hành thông báo trong 03 ngày làm việc kể từ ngày hoàn thành nghĩa vụ. Theo đó, MST chuyển về trạng thái 01 và tổ chức không dùng lại MST này, trừ trường hợp khôi phục MST.
4. Nghĩa vụ còn lại khi bị cưỡng chế thu hồi giấy chứng nhận do nợ thuế
Nợ thuế, tiền chậm nộp và tiền phạt vẫn còn sau khi cơ quan thuế thu hồi giấy chứng nhận để cưỡng chế, theo Cục Thuế. Theo đó, cơ quan thuế tiếp tục theo dõi, đôn đốc và cưỡng chế đến khi doanh nghiệp xử lý dứt điểm nghĩa vụ. Ngoài ra, năm 2025 Thuế TP.HCM cưỡng chế 68.924 trường hợp nợ thuế, theo báo cáo tổng kết công tác thuế ngày 06/01/2026.
Trường hợp ngừng hoạt động, doanh nghiệp liên thông giải thể tại cơ quan ĐKKD, còn tổ chức đăng ký thuế trực tiếp nộp mẫu 24/ĐKT tại cơ quan thuế.
| Lưu ý: Thu hồi giấy chứng nhận là biện pháp cưỡng chế tại điểm h khoản 1 Điều 49 Luật Quản lý thuế 108/2025/QH15. |
|---|
Xem thêm: không giải thể công ty có sao không
4.1. Khoanh nợ và xóa tiền thuế nợ sau khi thu hồi
Người nộp thuế có giấy chứng nhận đã thu hồi thuộc diện khoanh tiền thuế nợ, theo điểm đ khoản 1 Điều 20 Luật Quản lý thuế 108/2025/QH15. Tuy nhiên, khoản 4 Điều 20 Luật Quản lý thuế 108/2025/QH15 quy định tính đủ tiền chậm nộp khi quyết định khoanh nợ chấm dứt hiệu lực. Cụ thể, tiền chậm nộp tính từ thời điểm hết hạn nộp thuế.
Theo điểm c khoản 1 Điều 21 Luật Quản lý thuế 108/2025/QH15, nợ đã cưỡng chế thu hồi giấy chứng nhận chỉ thuộc diện xóa tiền thuế nợ khi quá hạn nộp trên 10 năm. Đồng thời, khoản nợ đó phải không còn khả năng thu hồi.
Ngoài ra, khoản 2 Điều 21 Luật Quản lý thuế 108/2025/QH15 quy định chủ doanh nghiệp tư nhân và chủ công ty TNHH một thành viên hoàn trả nợ đã xóa khi quay lại kinh doanh.
4.2. Trách nhiệm cá nhân và tạm hoãn xuất cảnh
Theo Cục Thuế, 4 nhóm cá nhân có thể tiếp tục chịu trách nhiệm về nghĩa vụ doanh nghiệp chưa hoàn thành:
- Người đại diện theo pháp luật.
- Chủ doanh nghiệp tư nhân.
- Thành viên hợp danh.
- Cá nhân có trách nhiệm liên quan.
Cụ thể, người quản lý có liên quan cùng doanh nghiệp liên đới chịu trách nhiệm về các khoản nợ, theo khoản 2 Điều 207 Luật Doanh nghiệp 59/2020/QH14. Đồng thời, người quản lý công ty chịu trách nhiệm cá nhân về thiệt hại do không làm đúng thủ tục giải thể, theo khoản 6 Điều 209 Luật Doanh nghiệp 59/2020/QH14.
Ngoài ra, điểm b khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP áp dụng tạm hoãn xuất cảnh với người đại diện theo pháp luật và chủ sở hữu hưởng lợi của doanh nghiệp thuộc diện cưỡng chế. Cụ thể, Nghị định 252/2026/NĐ-CP áp dụng ngưỡng nợ thuế từ 500 triệu đồng và quá hạn nộp từ 120 ngày. Đặc biệt, năm 2025 Thuế TP.HCM tạm hoãn xuất cảnh 32.820 trường hợp, theo báo cáo tổng kết công tác thuế ngày 06/01/2026.
4.3. Khôi phục tình trạng pháp lý để tiếp tục hoạt động
Trường hợp muốn hoạt động trở lại, doanh nghiệp xử lý theo luồng khôi phục hoặc khắc phục vi phạm trong điều kiện pháp luật cho phép, theo Cục Thuế. Cụ thể, điểm a khoản 2 Điều 49 Luật Quản lý thuế 108/2025/QH15 chấm dứt biện pháp cưỡng chế khi doanh nghiệp nộp đủ tiền thuế nợ vào ngân sách nhà nước.
Đối với doanh nghiệp có giấy chứng nhận đã thu hồi theo đề nghị của cơ quan thuế, doanh nghiệp gửi cơ quan thuế văn bản đề nghị khôi phục tình trạng pháp lý. Theo đó, khoản 5 Điều 18 Thông tư 90/2026/TT-BTC giao cơ quan thuế gửi đề nghị khôi phục sang cơ quan ĐKKD trong 03 ngày làm việc kể từ ngày nhận văn bản.
5. Lỗi thường gặp khi đóng mã số thuế sau quyết định thu hồi
Theo 4 lưu ý của Cục Thuế, người nộp thuế tránh 3 lỗi khi xử lý giấy chứng nhận đã thu hồi:
- Coi quyết định thu hồi là đã hoàn tất giải thể: quyết định thu hồi chưa chấm dứt hiệu lực MST. Hoàn tất luồng xử lý đến tình trạng “đã giải thể” hoặc Thông báo 18/TB-ĐKT.
- Ngừng khai thuế sau quyết định thu hồi: quyết định thu hồi không miễn hồ sơ khai thuế, quyết toán, hóa đơn và tiền thuế còn nợ. Nộp bổ sung tờ khai còn thiếu đến thời điểm chấm dứt hoạt động.
- Nộp hồ sơ giải thể khi còn đơn vị phụ thuộc chưa xử lý: nghĩa vụ của đơn vị phụ thuộc, MST nộp thay và nghĩa vụ tại địa bàn khác chưa xong. Phối hợp cơ quan thuế, cơ quan ĐKKD và cơ quan cấp phép để xử lý các nghĩa vụ này trước.
Xem thêm: dịch vụ giải thể công ty
Câu hỏi thường gặp khi bị thu hồi giấy chứng nhận đăng ký doanh nghiệp
Chi nhánh bị thu hồi giấy chứng nhận đăng ký hoạt động thì làm gì?
Chi nhánh nộp mẫu 24/ĐKT kèm bản sao quyết định thu hồi giấy chứng nhận đăng ký hoạt động chi nhánh tại cơ quan thuế quản lý chi nhánh. Cụ thể, khoản 5 Điều 13 Thông tư 90/2026/TT-BTC quy định hạn nộp 10 ngày làm việc kể từ ngày có quyết định thu hồi. Khi chi nhánh hoàn thành nghĩa vụ, cơ quan thuế ban hành Thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế mẫu số 28/TB-ĐKT. Do đó, doanh nghiệp dùng thông báo này để nộp hồ sơ chấm dứt hoạt động chi nhánh tại cơ quan ĐKKD.
Tải xuống mẫu thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế
Doanh nghiệp đang ở trạng thái 06 bị thu hồi giấy chứng nhận thì nộp hồ sơ ở đâu trước?
Doanh nghiệp trạng thái 06 nộp hồ sơ tại cơ quan thuế quản lý trực tiếp trước, theo khoản 6 Điều 13 Thông tư 90/2026/TT-BTC. Cụ thể, hồ sơ gồm mẫu 24/ĐKT và bản sao quyết định thu hồi giấy chứng nhận đăng ký kinh doanh. Theo đó, cơ quan thuế ban hành Thông báo 28/TB-ĐKT khi doanh nghiệp hoàn thành nghĩa vụ. Do đó, doanh nghiệp dùng thông báo này để nộp tiếp hồ sơ giải thể tại cơ quan ĐKKD.
Tuy nhiên, luồng khôi phục MST ở trạng thái 06 chỉ áp dụng khi doanh nghiệp chưa có quyết định thu hồi giấy chứng nhận, theo hướng dẫn của Cục Thuế.
Xem thêm: mã số thuế trạng thái 06
Xem thêm: cách khôi phục mã số thuế khi doanh nghiệp không hoạt động tại địa chỉ đăng ký
Quyết định thu hồi giấy phép bị hủy sau khi mã số thuế đã chấm dứt thì làm gì?
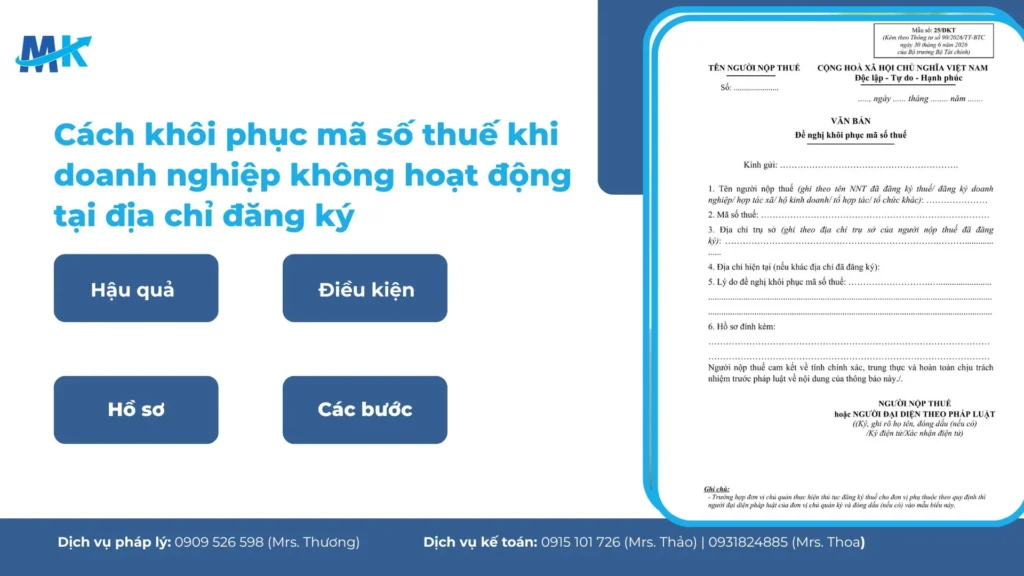
Tổ chức đăng ký thuế trực tiếp nộp Văn bản đề nghị khôi phục mã số thuế mẫu số 25/ĐKT tại cơ quan thuế quản lý trực tiếp. Cụ thể, điểm a khoản 4 Điều 18 Thông tư 90/2026/TT-BTC quy định hạn nộp 10 ngày làm việc kể từ ngày ban hành văn bản hủy bỏ. Theo đó, hồ sơ gồm mẫu 25/ĐKT và bản sao văn bản hủy bỏ văn bản thu hồi giấy phép.
Tải xuống mẫu văn bản đề nghị khôi phục mã số thuế
Công ty bị thu hồi giấy chứng nhận đăng ký doanh nghiệp chỉ đóng MST sau khi hoàn thành nghĩa vụ thuế và hoàn tất luồng xử lý phù hợp. Cụ thể, thủ tục bắt đầu từ quyết định thu hồi và hoàn tất khi có kết quả tại cơ quan ĐKKD hoặc cơ quan thuế.
Rà soát đủ hồ sơ khai thuế, hóa đơn và đơn vị phụ thuộc trước khi nộp hồ sơ giúp doanh nghiệp rút ngắn thời gian cơ quan thuế xử lý. Do đó, doanh nghiệp lập danh sách tờ khai còn thiếu và đơn vị phụ thuộc ngay sau khi nhận quyết định thu hồi.
Doanh nghiệp cần giải thể doanh nghiệp, liên hệ Kế toán MK để được tư vấn pháp lý và hỗ trợ giải thể doanh nghiệp
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam.
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam.
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 đến Thứ 6: 8:00 AM đến 5:30 PM
- Thứ 7: 8:00 AM đến 4:30 PM