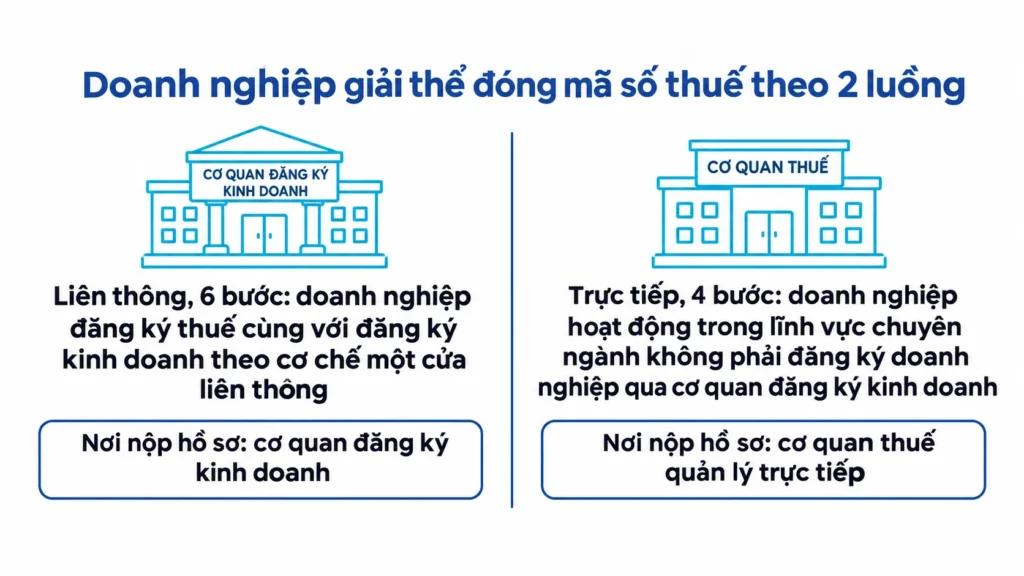
Thủ tục đóng mã số thuế giải thể doanh nghiệp đi theo 2 luồng, tùy cách doanh nghiệp đã đăng ký thuế. Doanh nghiệp đăng ký thuế cùng với đăng ký kinh doanh nộp tại cơ quan đăng ký kinh doanh, doanh nghiệp đăng ký thuế trực tiếp nộp tại cơ quan thuế. Cơ quan thuế ban hành thông báo đầu tiên trong 2 ngày làm việc kể từ ngày nhận đủ hồ sơ.
1. Doanh nghiệp giải thể đóng mã số thuế theo 2 luồng
Doanh nghiệp giải thể đóng mã số thuế theo 2 luồng, tùy cách doanh nghiệp đã đăng ký thuế. Đóng mã số thuế (chấm dứt hiệu lực mã số thuế) là thủ tục để mã số thuế không được sử dụng theo pháp luật quản lý thuế từ ngày cơ quan thuế thông báo chấm dứt hiệu lực.
Thông tư 90/2026/TT-BTC chia người nộp thuế theo cách đăng ký thuế, mỗi cách đi theo 1 luồng:
| Luồng | Doanh nghiệp áp dụng | Nơi nộp hồ sơ |
|---|---|---|
| Liên thông | Doanh nghiệp đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông (nộp chung 1 bộ hồ sơ tại cơ quan đăng ký kinh doanh, nơi cấp Giấy chứng nhận đăng ký doanh nghiệp) | Cơ quan đăng ký kinh doanh |
| Trực tiếp | Doanh nghiệp hoạt động trong lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh | Cơ quan thuế quản lý trực tiếp (thường là cơ quan thuế địa bàn trụ sở chính, hoặc nơi đơn vị phụ thuộc khai thuế trực tiếp) |
| Lưu ý: Nếu doanh nghiệp đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký, doanh nghiệp nộp hồ sơ đến cơ quan thuế quản lý trực tiếp trước. Thủ tục về thuế và nghĩa vụ thuế phải hoàn thành trước khi doanh nghiệp nộp hồ sơ giải thể tại cơ quan đăng ký kinh doanh. |
Xem thêm: giải thể doanh nghiệp trạng thái 06
2. Nghĩa vụ thuế doanh nghiệp hoàn thành trước khi đóng mã số thuế
Nghĩa vụ thuế doanh nghiệp hoàn thành trước khi đóng mã số thuế gồm nghĩa vụ về hóa đơn, nghĩa vụ khai và nộp thuế, thủ tục chấm dứt của đơn vị phụ thuộc. Nghị định 252/2026/NĐ-CP tính cả nghĩa vụ thuế của đơn vị phụ thuộc, địa điểm kinh doanh và mã số thuế nộp thay, nếu có.
Mã số thuế nộp thay (mã số cấp riêng để khai, nộp thay thuế cho người khác) chấm dứt hiệu lực cùng lúc với mã số thuế của doanh nghiệp.
2.1 Kê khai, nộp thuế và xử lý hóa đơn
Doanh nghiệp hoàn thành 2 nghĩa vụ sau trước khi mã số thuế chấm dứt hiệu lực:
- Hoàn thành nghĩa vụ về hóa đơn theo pháp luật về hóa đơn.
- Nộp đủ hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (thuế đầu vào còn dư chưa trừ hết), nếu có.
2.2 Đơn vị phụ thuộc đóng mã số thuế trước doanh nghiệp
Đơn vị phụ thuộc (như chi nhánh, văn phòng đại diện) chấm dứt hiệu lực mã số thuế trước doanh nghiệp. Chi nhánh, văn phòng đại diện nộp hồ sơ đến cơ quan thuế quản lý trực tiếp trước khi nộp hồ sơ chấm dứt hoạt động tại cơ quan đăng ký kinh doanh.
Xem thêm: thủ tục giải thể chi nhánh
3. Hồ sơ đóng mã số thuế theo từng trường hợp
Hồ sơ đóng mã số thuế nộp cho cơ quan thuế quản lý trực tiếp gồm văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu số 24/ĐKT và bản sao giấy tờ dưới đây:
| Trường hợp | Giấy tờ kèm mẫu số 24/ĐKT |
|---|---|
| Doanh nghiệp đăng ký thuế trực tiếp với cơ quan thuế | 1 trong các giấy tờ: – Bản sao quyết định giải thể. – Bản sao quyết định chia. – Bản sao hợp đồng hợp nhất. – Bản sao hợp đồng sáp nhập. – Bản sao quyết định thu hồi giấy chứng nhận đăng ký hoạt động của cơ quan có thẩm quyền. – Bản sao thông báo chấm dứt hoạt động. – Bản sao quyết định chuyển đổi. |
| Chi nhánh, văn phòng đại diện của doanh nghiệp đăng ký theo cơ chế một cửa liên thông | Các giấy tờ: – Bản sao quyết định hoặc thông báo của doanh nghiệp về chấm dứt hoạt động chi nhánh, văn phòng đại diện. – Bản sao quyết định thu hồi giấy chứng nhận đăng ký hoạt động chi nhánh, văn phòng đại diện của cơ quan nhà nước có thẩm quyền. |
| Doanh nghiệp đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký | 1 trong các giấy tờ: – Bản sao nghị quyết hoặc quyết định giải thể doanh nghiệp. – Bản sao quyết định thu hồi giấy chứng nhận đăng ký kinh doanh của cơ quan đăng ký kinh doanh. |
Xem thêm: dịch vụ giải thể công ty trọn gói
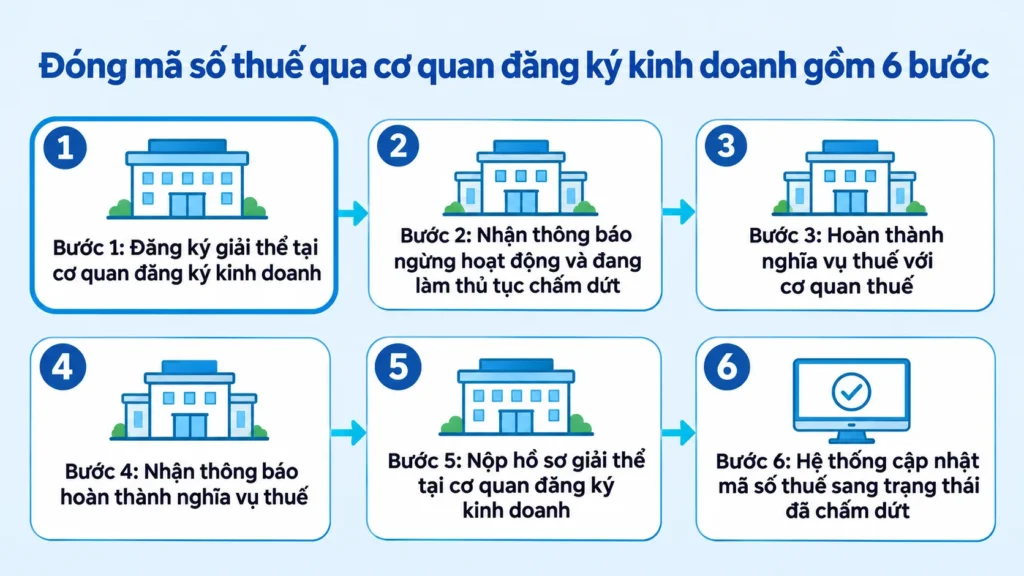
4. Đóng mã số thuế qua cơ quan đăng ký kinh doanh gồm 6 bước
Đóng mã số thuế qua cơ quan đăng ký kinh doanh gồm 6 bước.
Bước 1: Đăng ký giải thể tại cơ quan đăng ký kinh doanh
Doanh nghiệp đăng ký giải thể tại cơ quan đăng ký kinh doanh theo pháp luật về đăng ký kinh doanh. Cơ quan đăng ký kinh doanh gửi thông tin về quyết định giải thể của doanh nghiệp cho cơ quan thuế.
Bước 2: Nhận thông báo đang làm thủ tục chấm dứt
Cơ quan thuế quản lý trực tiếp ban hành Thông báo mẫu số 17/TB-ĐKT trong 2 ngày làm việc kể từ ngày nhận đủ hồ sơ.
Thông báo cho biết doanh nghiệp có thuộc diện kiểm tra tại trụ sở hay không.
Mã số thuế chuyển về trạng thái 03 “NNT ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế”. Thời điểm chuyển là ngay trong ngày ban hành thông báo hoặc chậm nhất đầu giờ ngày làm việc tiếp theo.
Bước 3: Hoàn thành nghĩa vụ thuế với cơ quan thuế
Doanh nghiệp hoàn thành nghĩa vụ thuế: nộp đủ hồ sơ khai thuế, nộp đủ tiền thuế, xử lý xong hóa đơn, số thuế nộp thừa và số thuế giá trị gia tăng chưa được khấu trừ (nếu có).
Cơ quan thuế quyết toán nghĩa vụ của doanh nghiệp, rồi bù trừ hoặc hoàn trả theo pháp luật về quản lý thuế.
Bước 4: Nhận thông báo hoàn thành nghĩa vụ thuế
Cơ quan thuế quản lý trực tiếp ban hành Thông báo hoàn thành nghĩa vụ thuế mẫu số 28/TB-ĐKT trong 3 ngày làm việc.
Thời hạn ban hành thông báo tính từ 1 trong 2 ngày:
- Ngày doanh nghiệp hoàn thành nghĩa vụ thuế.
- Ngày cơ quan thuế chuyển xong nghĩa vụ của đơn vị phụ thuộc sang đơn vị chủ quản (doanh nghiệp có chi nhánh, văn phòng đại diện).
Bước 5: Nộp hồ sơ giải thể tại cơ quan đăng ký kinh doanh
Doanh nghiệp nộp hồ sơ giải thể tại cơ quan đăng ký kinh doanh khi đã có Thông báo mẫu số 28/TB-ĐKT. Cơ quan đăng ký kinh doanh gửi thông tin giải thể doanh nghiệp sang cơ quan thuế.
Xem thêm: nộp hồ sơ giải thể doanh nghiệp qua mạng
Bước 6: Hệ thống cập nhật mã số thuế sang trạng thái đã chấm dứt
Hệ thống ứng dụng đăng ký thuế (phần mềm đăng ký thuế dùng chung toàn ngành thuế) nhận giao dịch xác nhận giải thể (thông tin xác nhận doanh nghiệp đã giải thể) từ cơ quan đăng ký kinh doanh.
Nếu doanh nghiệp đã hoàn thành nghĩa vụ thuế, hệ thống cập nhật ngay trong ngày mã số thuế sang trạng thái “NNT ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế”.
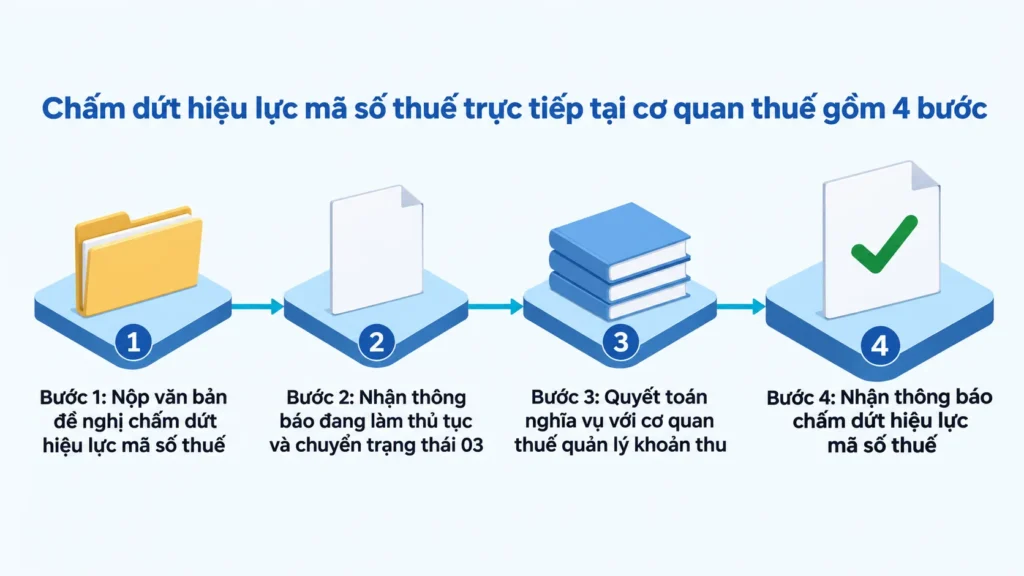
5. Chấm dứt hiệu lực mã số thuế trực tiếp tại cơ quan thuế gồm 4 bước
Chấm dứt hiệu lực mã số thuế trực tiếp tại cơ quan thuế gồm 4 bước.
Bước 1: Nộp văn bản đề nghị chấm dứt hiệu lực mã số thuế
Doanh nghiệp nộp văn bản đề nghị chấm dứt hiệu lực mã số thuế (mẫu số 24/ĐKT) đến cơ quan thuế quản lý trực tiếp trong 10 ngày làm việc. Thời hạn tính từ ngày có văn bản chấm dứt hoạt động hoặc chấm dứt hoạt động kinh doanh, hoặc ngày kết thúc hợp đồng.
Bước 2: Nhận thông báo đang làm thủ tục chấm dứt
Cơ quan thuế quản lý trực tiếp ban hành Thông báo mẫu số 17/TB-ĐKT trong 2 ngày làm việc kể từ ngày nhận đủ hồ sơ. Mã số thuế chuyển về trạng thái 03 ngay trong ngày ban hành thông báo hoặc chậm nhất đầu giờ ngày làm việc tiếp theo.
Bước 3: Quyết toán nghĩa vụ thuế
Doanh nghiệp hoàn thành nghĩa vụ thuế về hồ sơ khai thuế, tiền thuế, hóa đơn, số thuế nộp thừa và số thuế giá trị gia tăng chưa được khấu trừ (nếu có). Cơ quan thuế quyết toán nghĩa vụ của doanh nghiệp và cập nhật kết quả vào Hệ thống ứng dụng đăng ký thuế.
Bước 4: Nhận thông báo chấm dứt hiệu lực mã số thuế
Cơ quan thuế quản lý trực tiếp ban hành Thông báo mẫu số 18/TB-ĐKT trong 3 ngày làm việc.
Thời hạn ban hành thông báo tính từ 1 trong 2 ngày:
- Ngày doanh nghiệp hoàn thành nghĩa vụ thuế với cơ quan quản lý thuế.
- Ngày cơ quan thuế chuyển xong nghĩa vụ của đơn vị phụ thuộc sang đơn vị chủ quản.
Mã số thuế chuyển về trạng thái 01 “NNT ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực MST” ngay trong ngày làm việc hoặc chậm nhất đầu giờ ngày làm việc tiếp theo.
6. Hệ quả sau khi mã số thuế chấm dứt hiệu lực
Hệ quả sau khi mã số thuế chấm dứt hiệu lực gồm 2 điểm:
- Mã số thuế của doanh nghiệp đã chấm dứt hiệu lực không được sử dụng lại, trừ trường hợp được khôi phục mã số thuế.
- Giấy chứng nhận đăng ký thuế và Thông báo mã số thuế của doanh nghiệp hết hiệu lực.
7. Sai sót làm mã số thuế chưa được đóng
Mã số thuế chưa được đóng do 3 sai sót, mỗi sai sót có cách xử lý riêng của cơ quan thuế:
| Tình huống | Cơ quan thuế xử lý |
|---|---|
| Doanh nghiệp nộp hồ sơ chấm dứt khi đơn vị phụ thuộc chưa làm thủ tục chấm dứt hiệu lực mã số thuế | Cơ quan thuế quản lý trực tiếp ban hành Thông báo mẫu số 35/TB-ĐKT về việc chấm dứt hiệu lực mã số thuế theo đơn vị chủ quản, gửi doanh nghiệp và đơn vị phụ thuộc |
| Chi nhánh, văn phòng đại diện đã chấm dứt hoạt động tại cơ quan đăng ký kinh doanh nhưng chưa nộp hồ sơ đến cơ quan thuế | Cơ quan thuế quản lý trực tiếp ban hành Thông báo mẫu số 29/TB-ĐKT yêu cầu nộp hồ sơ chấm dứt hiệu lực mã số thuế |
| Doanh nghiệp có giao dịch xác nhận giải thể khi chưa hoàn thành nghĩa vụ thuế | Hệ thống ứng dụng đăng ký thuế trả kết quả doanh nghiệp chưa hoàn thành nghĩa vụ thuế |
| Giải thể công ty trọn gói từ 10.000.000 đến 20.000.000 đồng: tùy thuộc vào tình trạng thực tế doanh nghiệp đã phát sinh hóa đơn, doanh thu hay chưa. Gọi 0909 526 598 (Mrs. Thương) hoặc nhắn Zalo OA để tư vấn và nhận báo giá trọn gói. |
8. Câu hỏi thường gặp về thủ tục đóng mã số thuế giải thể doanh nghiệp
Doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn thành thủ tục đóng mã số thuế thì phải làm gì?
Doanh nghiệp cần hoàn thành nghĩa vụ thuế với cơ quan thuế. Nếu doanh nghiệp có hồ sơ chấm dứt nhưng không hoàn thành nghĩa vụ, cơ quan thuế cập nhật mã số thuế sang trạng thái 06. Điều kiện là cơ quan thuế xác minh doanh nghiệp không còn hoạt động tại địa chỉ đã đăng ký.
Doanh nghiệp giải thể đã lâu nhưng chưa hoàn thành đóng mã số thuế thì xử lý thế nào?
Nếu doanh nghiệp đã có Thông báo mẫu số 28/TB-ĐKT mà quá 180 ngày chưa có giao dịch giải thể, cơ quan thuế đề nghị cơ quan đăng ký kinh doanh cập nhật “đã giải thể”. Mốc tính từ ngày cơ quan thuế nhận thông tin quyết định giải thể.
| Lưu ý: Bài viết cung cấp thông tin tham khảo theo quy định pháp luật Việt Nam tại ngày cập nhật, không thay cho ý kiến tư vấn về từng trường hợp cụ thể. Nếu hồ sơ thực tế có điểm khác, nên hỏi ý kiến chuyên gia hoặc thuê đơn vị dịch vụ có chuyên môn trước khi thực hiện. |
Kế toán MK cung cấp dịch vụ thành lập, giải thể doanh nghiệp và kế toán – thuế trọn gói cho hộ kinh doanh và doanh nghiệp vừa và nhỏ:
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 đến Thứ 6: 8:00 AM đến 5:30 PM
- Thứ 7: 8:00 AM đến 4:30 PM