Đối với chủ doanh nghiệp, công ty giải thể là công ty chấm dứt sự tồn tại sau khi đã thanh toán hết các khoản nợ và nghĩa vụ tài sản khác. Khoản 1 Điều 207 Luật Doanh nghiệp số 59/2020/QH14 (đã sửa đổi 2025) nêu 4 trường hợp giải thể. Khoản 2 điều này chỉ cho phép giải thể khi doanh nghiệp bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
1. Giải thể công ty, doanh nghiệp là gì?
Giải thể công ty (hay giải thể doanh nghiệp) là việc chấm dứt sự tồn tại của một doanh nghiệp sau khi đã thanh toán hết các khoản nợ và nghĩa vụ tài sản khác. Khoản 2 Điều 207 Luật Doanh nghiệp số 59/2020/QH14 đặt điều kiện thanh toán này cho doanh nghiệp giải thể. Sau đó, khoản 7 Điều 35 Nghị định 168/2025/NĐ-CP xếp doanh nghiệp đã có thông báo về việc giải thể của Cơ quan đăng ký kinh doanh cấp tỉnh vào tình trạng “Đã giải thể, phá sản, chấm dứt tồn tại”.
| Ví dụ: Công ty trách nhiệm hữu hạn A (minh họa) ghi thời hạn hoạt động 10 năm trong Điều lệ công ty. Khi kết thúc thời hạn này mà không có quyết định gia hạn, công ty thuộc trường hợp giải thể tại điểm a khoản 1 Điều 207 Luật Doanh nghiệp số 59/2020/QH14. |
|---|
2. Đặc điểm của giải thể doanh nghiệp
Kế toán MK tổng hợp 3 đặc điểm của giải thể doanh nghiệp từ Điều 207, Điều 208 và Điều 209 Luật Doanh nghiệp số 59/2020/QH14:
| Đặc điểm | Nội dung | Căn cứ tại Luật Doanh nghiệp số 59/2020/QH14 |
|---|---|---|
| Người thông qua nghị quyết, quyết định giải thể | – Chủ doanh nghiệp đối với doanh nghiệp tư nhân. – Hội đồng thành viên đối với công ty hợp danh. – Hội đồng thành viên, chủ sở hữu công ty đối với công ty trách nhiệm hữu hạn. – Đại hội đồng cổ đông đối với công ty cổ phần. |
Điểm b khoản 1 Điều 207 |
| Thứ tự thanh toán nợ | – Các khoản nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp theo quy định của pháp luật và các quyền lợi khác của người lao động theo thỏa ước lao động tập thể và hợp đồng lao động đã ký kết. – Nợ thuế. – Các khoản nợ khác. |
Khoản 5 Điều 208 |
| Cơ quan cập nhật tình trạng pháp lý | Cơ quan đăng ký kinh doanh cập nhật tình trạng pháp lý của doanh nghiệp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp | Khoản 8 Điều 208 và khoản 5 Điều 209 |
3. Các trường hợp giải thể doanh nghiệp
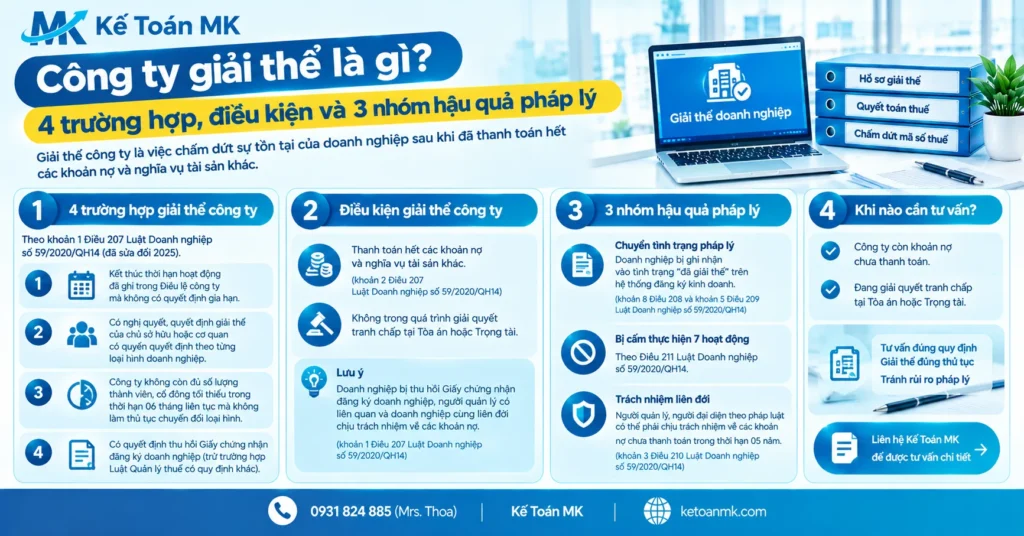
Doanh nghiệp giải thể khi thuộc 1 trong 4 trường hợp tại khoản 1 Điều 207 Luật Doanh nghiệp số 59/2020/QH14 (đã sửa đổi 2025):
- Kết thúc thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn.
- Có nghị quyết, quyết định giải thể của người hoặc cơ quan có quyền quyết định theo từng loại hình doanh nghiệp.
- Công ty không còn đủ số lượng thành viên, cổ đông tối thiểu trong thời hạn 06 tháng liên tục mà không làm thủ tục chuyển đổi loại hình doanh nghiệp.
- Có quyết định thu hồi Giấy chứng nhận đăng ký doanh nghiệp, trừ trường hợp Luật Quản lý thuế có quy định khác.
Về mặt pháp lý, 4 trường hợp trên là toàn bộ lý do giải thể doanh nghiệp. Nguyên nhân kinh doanh như thua lỗ hoặc chủ sở hữu không muốn tiếp tục không phải là trường hợp riêng trong luật. Khi đó, doanh nghiệp giải thể theo trường hợp thứ 2: tự thông qua nghị quyết, quyết định giải thể.
4. Các hình thức giải thể doanh nghiệp
Giải thể doanh nghiệp gồm giải thể tự nguyện và giải thể bắt buộc, theo khoản 6 Điều 13 Thông tư 90/2026/TT-BTC. Đồng thời, công ty giải thể theo trình tự khác nhau giữa 2 nhóm trường hợp:
| Tiêu chí | Trường hợp tại điểm a, b và c khoản 1 Điều 207 Luật Doanh nghiệp số 59/2020/QH14, trình tự tại Điều 208 | Trường hợp thu hồi Giấy chứng nhận đăng ký doanh nghiệp hoặc theo quyết định của Tòa án, trình tự tại Điều 209 Luật Doanh nghiệp số 59/2020/QH14 |
|---|---|---|
| Việc đầu tiên của doanh nghiệp | Thông qua nghị quyết, quyết định giải thể doanh nghiệp | Triệu tập họp để quyết định giải thể trong 10 ngày kể từ ngày nhận được quyết định thu hồi hoặc quyết định của Tòa án có hiệu lực pháp luật |
| Thời điểm Cơ quan đăng ký kinh doanh thông báo tình trạng đang làm thủ tục giải thể | Ngay sau khi nhận được nghị quyết, quyết định giải thể của doanh nghiệp | Đồng thời với việc ra quyết định thu hồi, hoặc ngay sau khi nhận được quyết định giải thể của Tòa án đã có hiệu lực pháp luật |
| Lưu ý: Khoản 1 Điều 65 Nghị định 168/2025/NĐ-CP loại trừ trường hợp thu hồi theo đề nghị của Cơ quan quản lý thuế. Khi đó, Cơ quan đăng ký kinh doanh cấp tỉnh không thông báo tình trạng này. |
|---|
5. Điều kiện giải thể công ty, doanh nghiệp
Khoản 2 Điều 207 Luật Doanh nghiệp số 59/2020/QH14 chỉ cho phép giải thể khi doanh nghiệp đáp ứng đủ 2 điều kiện.
- Điều kiện thứ nhất là bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác.
- Điều kiện thứ hai là doanh nghiệp không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
2 điều kiện này áp dụng cho cả 4 trường hợp ở mục 3. Ở trường hợp thu hồi Giấy chứng nhận đăng ký doanh nghiệp, người quản lý có liên quan và doanh nghiệp cùng liên đới chịu trách nhiệm về các khoản nợ, theo khoản 2 Điều 207 luật này.
| Kế toán MK cung cấp dịch vụ giải thể công ty trọn gói và dịch vụ kế toán thuế trọn gói cho hộ kinh doanh và doanh nghiệp vừa, nhỏ. Cam kết minh bạch về phạm vi công việc. Trao đổi hồ sơ cụ thể với chủ doanh nghiệp trước khi chọn gói dịch vụ. |
|---|
6. Hậu quả pháp lý của giải thể doanh nghiệp
Kế toán MK tổng hợp 3 nhóm hậu quả pháp lý khi doanh nghiệp giải thể, theo Luật Doanh nghiệp số 59/2020/QH14 và Nghị định 168/2025/NĐ-CP:
- Doanh nghiệp chuyển tình trạng pháp lý.
- Doanh nghiệp và người quản lý doanh nghiệp không thực hiện 7 hoạt động mà luật cấm.
- Trách nhiệm liên đới về hồ sơ giải thể và các khoản nợ.
Khoản 1 Điều 211 Luật Doanh nghiệp số 59/2020/QH14 nghiêm cấm doanh nghiệp và người quản lý doanh nghiệp thực hiện 7 hoạt động kể từ khi có quyết định giải thể. Danh sách 7 hoạt động này nằm trong bài thủ tục giải thể công ty, có link ở cuối bài.
6.1. Doanh nghiệp chuyển tình trạng pháp lý
Khoản 5 Điều 35 Nghị định 168/2025/NĐ-CP xếp doanh nghiệp đã có thông báo đang làm thủ tục giải thể vào tình trạng “Đang làm thủ tục giải thể, bị chia, bị hợp nhất, bị sáp nhập”. Theo đó, Cơ quan đăng ký kinh doanh cấp tỉnh là cơ quan ra thông báo này.
6.2. Trách nhiệm liên đới về hồ sơ giải thể và các khoản nợ
Trường hợp hồ sơ không chính xác hoặc giả mạo, khoản 3 Điều 210 Luật Doanh nghiệp số 59/2020/QH14 buộc những người chịu trách nhiệm về hồ sơ liên đới thanh toán 3 khoản:
- Quyền lợi của người lao động chưa giải quyết;
- Số thuế chưa nộp;
- Số nợ khác chưa thanh toán.
Ngoài ra, những người này chịu trách nhiệm cá nhân trước pháp luật về những hệ quả phát sinh trong thời hạn 05 năm kể từ ngày nộp hồ sơ giải thể đến Cơ quan đăng ký kinh doanh.
7. Quy định pháp luật về giải thể doanh nghiệp
Quy định pháp luật về giải thể doanh nghiệp tại tháng 10/2026 nằm ở 6 văn bản. Trong đó, Luật Doanh nghiệp số 59/2020/QH14 (đã sửa đổi 2025) quy định trường hợp, điều kiện và trình tự giải thể:
| Văn bản | Nội dung về giải thể | Hiệu lực từ ngày |
|---|---|---|
| Luật Doanh nghiệp số 59/2020/QH14 | Trường hợp, điều kiện, trình tự, hồ sơ giải thể và các hoạt động cấm thực hiện | 01/01/2021 |
| Luật số 76/2025/QH15 | Bổ sung “cổ đông” vào trường hợp công ty không còn đủ số lượng thành viên tối thiểu trong 06 tháng liên tục | 01/7/2025 |
| Nghị định 168/2025/NĐ-CP | Trình tự đăng ký giải thể doanh nghiệp | 01/7/2025 |
| Nghị định 296/2026/NĐ-CP | Công ty cổ phần không phải là công ty niêm yết và công ty đăng ký giao dịch chứng khoán kèm bản sao sổ đăng ký cổ đông theo thông báo về việc giải thể | 23/7/2026 |
| Thông tư 90/2026/TT-BTC | Nêu giải thể tự nguyện và giải thể bắt buộc trong quy định về đăng ký thuế | 01/7/2026 |
| Nghị định 122/2021/NĐ-CP | Mức phạt tiền đối với vi phạm về giải thể doanh nghiệp | 01/01/2022 |
6 văn bản trên tính theo hiệu lực tại tháng 10/2026. Nội dung chỉ để tham khảo, không thay thế ý kiến tư vấn cho từng hồ sơ.
Câu hỏi thường gặp về giải thể doanh nghiệp
Câu hỏi 1: Không làm thủ tục giải thể doanh nghiệp có sao không?
Trả lời: Có. Điểm a khoản 2 Điều 58 Nghị định 122/2021/NĐ-CP buộc doanh nghiệp thực hiện thủ tục giải thể khi không làm thủ tục này trong 2 trường hợp. Trường hợp thứ nhất là kết thúc thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn. Trường hợp thứ hai là công ty không còn đủ số lượng thành viên tối thiểu trong thời hạn 06 tháng liên tục mà không làm thủ tục chuyển đổi loại hình doanh nghiệp.
Xem thêm: Không giải thể công ty có sao không
Câu hỏi 2: Công ty giải thể có bị phạt không?
Trả lời: Có, khoản 1 Điều 58 Nghị định 122/2021/NĐ-CP quy định mức phạt tiền từ 20.000.000 đồng đến 30.000.000 đồng đối với 3 hành vi vi phạm về giải thể. Trong đó, 2 hành vi đầu là không thực hiện thủ tục giải thể trong 2 trường hợp ở câu hỏi 1. Hành vi thứ ba là không thực hiện thủ tục chấm dứt hoạt động của chi nhánh, văn phòng đại diện, địa điểm kinh doanh trước khi nộp hồ sơ đăng ký giải thể doanh nghiệp. Theo khoản 2 Điều 4 nghị định này, đây là mức phạt áp dụng đối với tổ chức.
Xem thêm: Công ty giải thể có bị phạt không
Câu hỏi 3: Công ty đã thông qua quyết định giải thể có hủy bỏ quyết định đó được không?
Trả lời: Có, khoản 7 Điều 64 Nghị định 168/2025/NĐ-CP cho phép hủy bỏ trong 180 ngày kể từ ngày Cơ quan đăng ký kinh doanh cấp tỉnh nhận nghị quyết hoặc quyết định giải thể. Quy định này áp dụng khi doanh nghiệp không tiếp tục thực hiện giải thể theo Điều 208 Luật Doanh nghiệp số 59/2020/QH14 và chưa chuyển sang tình trạng đã giải thể.
Câu hỏi 4: Chi nhánh, văn phòng đại diện xử lý thế nào khi công ty giải thể?
Trả lời: Doanh nghiệp phải thực hiện thủ tục chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh trước khi nộp hồ sơ đăng ký giải thể doanh nghiệp. Khoản 4 Điều 64 Nghị định 168/2025/NĐ-CP quy định nơi thực hiện là Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt chi nhánh, văn phòng đại diện, địa điểm kinh doanh.
Xem thêm: Giải thể chi nhánh công ty cổ phần
Công ty giải thể theo trình tự tại Điều 208 hoặc Điều 209 Luật Doanh nghiệp số 59/2020/QH14, tùy trường hợp giải thể của công ty. Chủ doanh nghiệp đã xác định trường hợp của công ty có thể đọc tiếp thủ tục giải thể công ty để xem hồ sơ, các mốc thời hạn và 7 hoạt động cấm thực hiện.
Kế toán MK cung cấp dịch vụ thành lập, giải thể doanh nghiệp và kế toán thuế trọn gói, đồng hành cùng sự phát triển bền vững của hộ kinh doanh và doanh nghiệp vừa, nhỏ:
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam.
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam.
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 đến Thứ 6: 8:00 AM đến 5:30 PM
- Thứ 7: 8:00 AM đến 4:30 PM