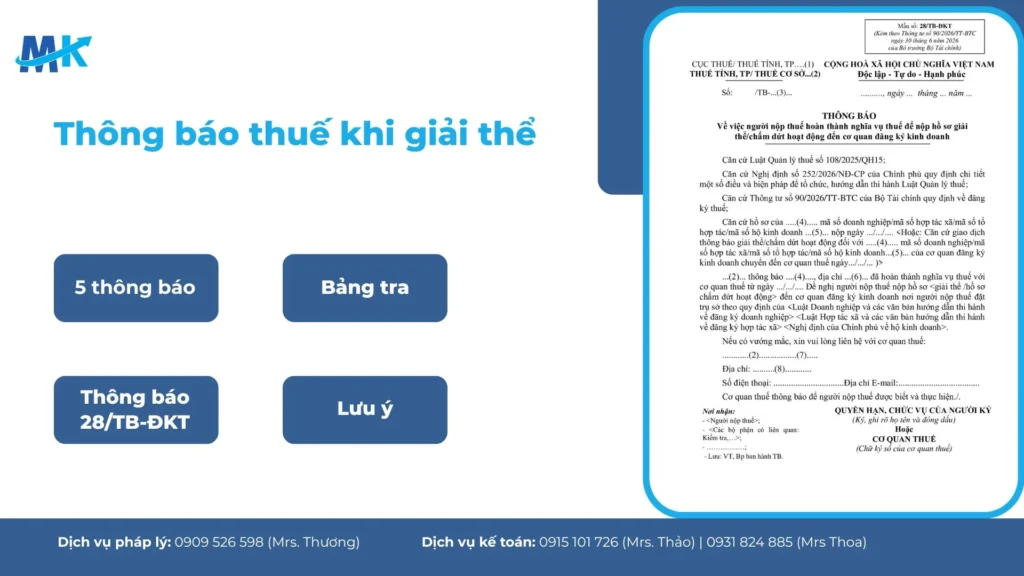
Chủ doanh nghiệp, chủ hộ kinh doanh nhận thông báo của cơ quan thuế khi giải thể cần đối chiếu mã mẫu để biết hồ sơ đang ở bước nào. Thông báo 17/TB-ĐKT và 28/TB-ĐKT không phải kết quả hoàn tất thủ tục. Kết quả hoàn tất gồm 18/TB-ĐKT, 19/TB-ĐKT và tình trạng “đã giải thể” trên hệ thống đăng ký kinh doanh.
1. 5 thông báo của cơ quan thuế khi giải thể, chấm dứt và khôi phục mã số thuế
Có 5 mẫu thông báo cơ quan thuế khi giải thể gửi người nộp thuế trong 3 luồng xử lý, gồm:
- Mẫu 17/TB-ĐKT.
- Mẫu 28/TB-ĐKT.
- Mẫu 18/TB-ĐKT.
- Mẫu 19.1/TB-ĐKT.
- Mẫu 19/TB-ĐKT.
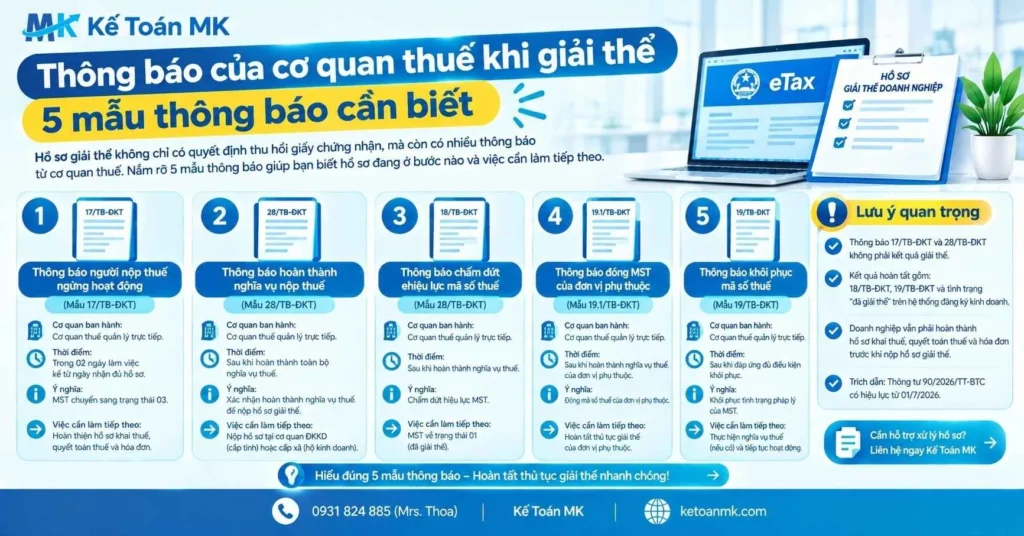
Cả 5 mẫu ban hành kèm Thông tư 90/2026/TT-BTC về đăng ký thuế, có hiệu lực từ 01/7/2026. Theo đó, mỗi thông báo mang 4 thông tin: cơ quan ban hành, thời điểm, ý nghĩa và hành động tiếp theo.
1.1. Thông báo người nộp thuế ngừng hoạt động (mẫu 17/TB-ĐKT)
Thông báo 17/TB-ĐKT mở đầu thủ tục chấm dứt hiệu lực mã số thuế (MST) tại cơ quan thuế và chưa phải kết quả hoàn tất. Cụ thể, thông báo mang 4 thông tin:
- Cơ quan ban hành: cơ quan thuế quản lý trực tiếp gửi cho người nộp thuế.
- Thời điểm: trong 02 ngày làm việc kể từ ngày cơ quan thuế nhận đủ hồ sơ, theo Điều 15 Thông tư 90/2026/TT-BTC.
- Ý nghĩa: MST chuyển sang trạng thái 03, tức ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực.
- Hành động tiếp theo: hoàn thiện hồ sơ khai thuế, quyết toán thuế và hóa đơn rồi nộp đủ tiền thuế cùng tiền chậm nộp và tiền phạt.
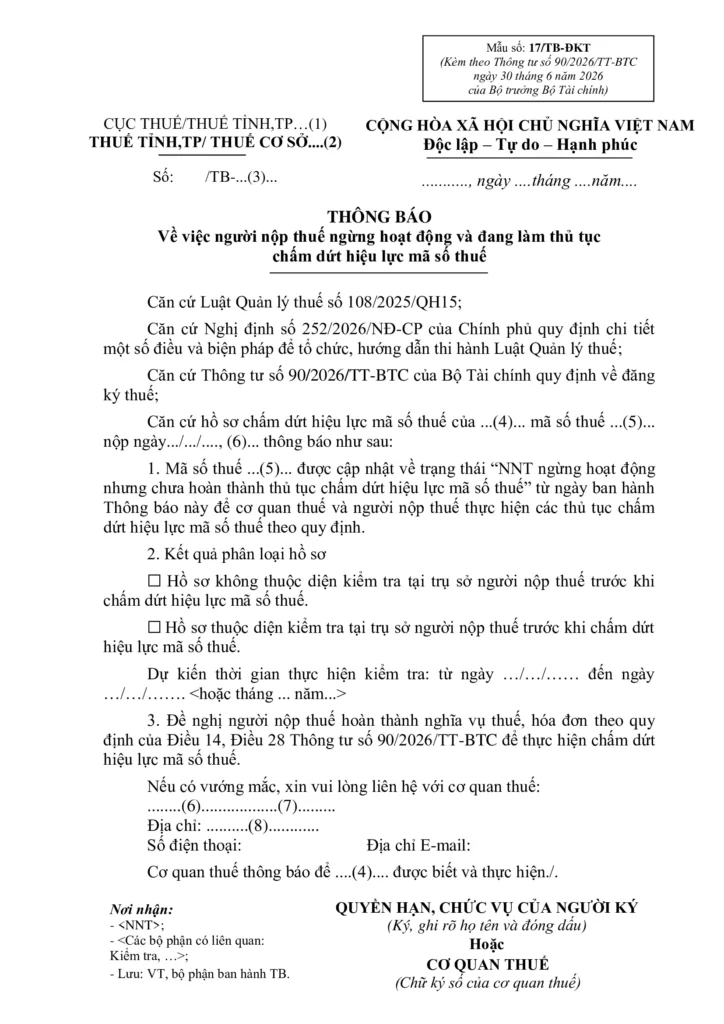
| Lưu ý: Thông báo 17/TB-ĐKT ghi rõ hồ sơ có thuộc diện kiểm tra tại trụ sở người nộp thuế hay không, kèm thời gian dự kiến kiểm tra. |
|---|
Xem thêm: kiểm tra thuế khi giải thể doanh nghiệp
Xem thêm: trạng thái 03 05 06 của doanh nghiệp
1.2. Thông báo hoàn thành nghĩa vụ nộp thuế (mẫu 28/TB-ĐKT)
Thông báo 28/TB-ĐKT dành cho doanh nghiệp và hộ kinh doanh theo luồng liên thông và chưa phải kết quả giải thể. Cụ thể, thông báo mang 4 thông tin:
- Cơ quan ban hành: cơ quan thuế quản lý trực tiếp gửi cho doanh nghiệp hoặc hộ kinh doanh thuộc diện liên thông.
- Thời điểm: sau khi người nộp thuế hoàn thành toàn bộ nghĩa vụ thuế.
- Ý nghĩa: đây là thông báo hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể, thay cho Thông báo 18/TB-ĐKT ở luồng liên thông theo Điều 15 Thông tư 90/2026/TT-BTC.
- Hành động tiếp theo: nộp hồ sơ tại cơ quan đăng ký kinh doanh (ĐKKD), cấp tỉnh với doanh nghiệp và cấp xã với hộ kinh doanh.
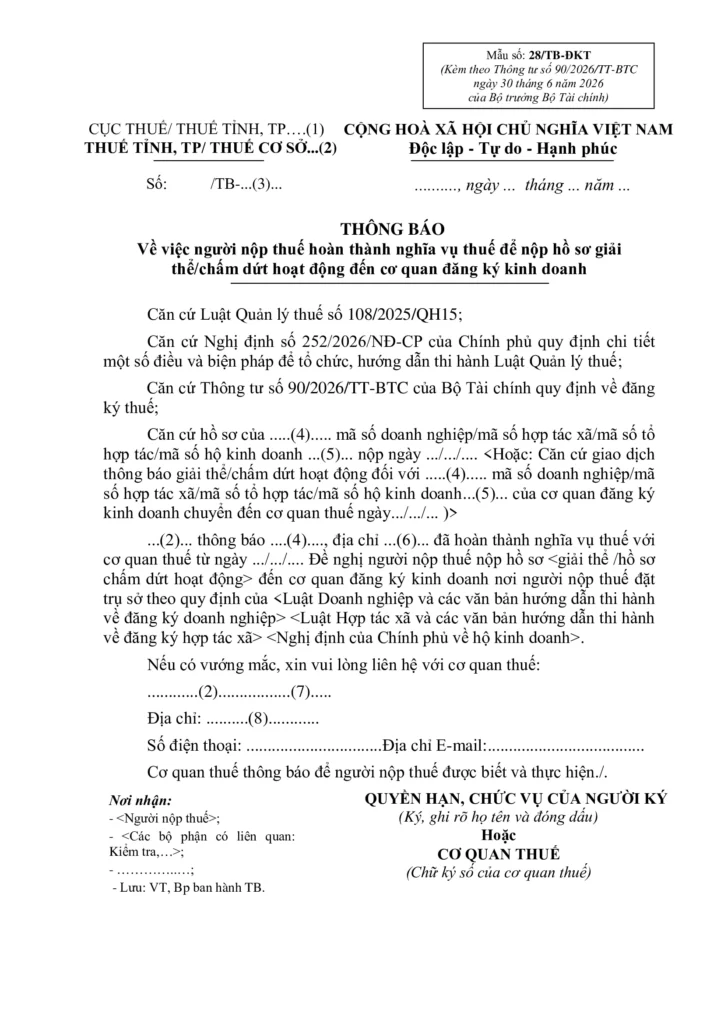
Tải xuống mẫu thông báo về việc người nộp thuế hoàn thành nghĩa vụ nộp thuế
| Lưu ý: Với hộ kinh doanh, quá 180 ngày kể từ ngày cơ quan thuế nhận hồ sơ mà chưa có giao dịch từ cơ quan ĐKKD, cơ quan thuế đề nghị cơ quan ĐKKD cập nhật “đã chấm dứt hoạt động”. |
|---|
1.3. Thông báo chấm dứt hiệu lực mã số thuế (mẫu 18/TB-ĐKT)
Thông báo 18/TB-ĐKT là kết quả hoàn tất của tổ chức đăng ký thuế trực tiếp với cơ quan thuế. Cụ thể, thông báo mang 4 thông tin:
- Cơ quan ban hành: cơ quan thuế quản lý trực tiếp gửi cho người nộp thuế đăng ký thuế trực tiếp.
- Thời điểm: trong 03 ngày làm việc kể từ ngày người nộp thuế hoàn thành nghĩa vụ thuế, theo Điều 15 Thông tư 90/2026/TT-BTC.
- Ý nghĩa: MST chuyển về trạng thái 01, tức ngừng hoạt động và đã hoàn thành thủ tục chấm dứt hiệu lực.
- Hành động tiếp theo: kiểm tra trạng thái MST rồi lưu trữ hồ sơ giải thể, hồ sơ thuế, hóa đơn và chứng từ nộp tiền.
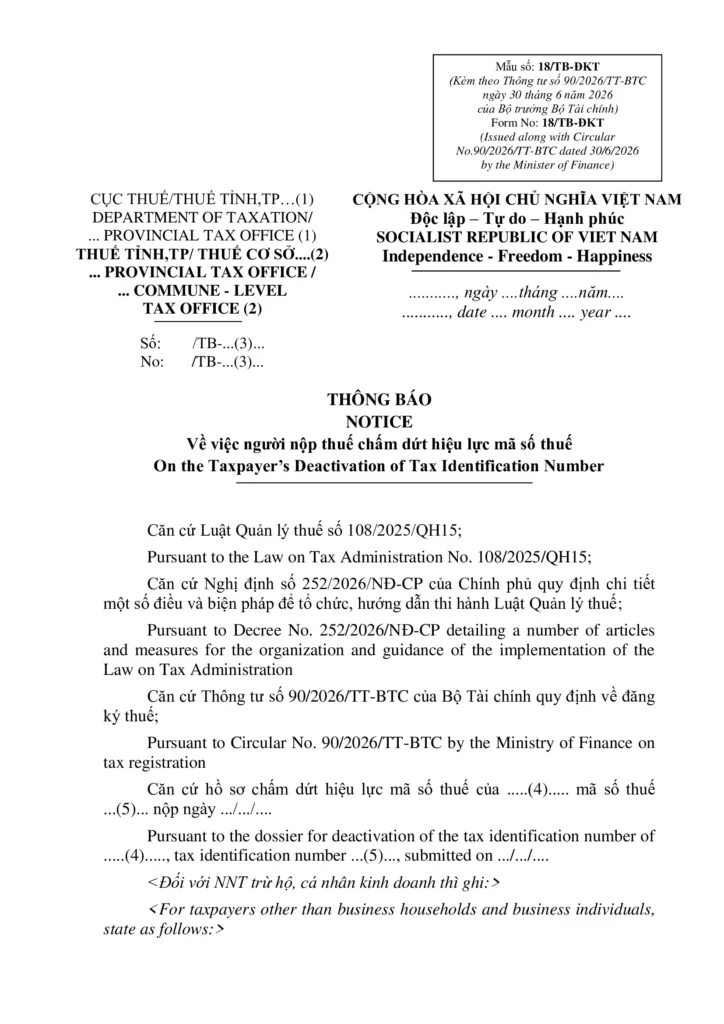
Tải xuống mẫu thông báo về việc người nộp thuế chấm dứt hiệu lực mã số thuế
1.4. Thông báo các nghĩa vụ thuế phải hoàn thành trước khi khôi phục mã số thuế (mẫu 19.1/TB-ĐKT)
Thông báo liệt kê tờ khai còn thiếu, tình hình sử dụng hóa đơn và số tiền thuế còn nợ của người nộp thuế trạng thái 06. Cụ thể, thông báo mang 4 thông tin:
- Cơ quan ban hành: cơ quan thuế quản lý trực tiếp gửi cho người nộp thuế đã nộp hồ sơ đề nghị khôi phục MST.
- Thời điểm: trong 10 ngày làm việc kể từ ngày cơ quan thuế nhận đủ hồ sơ, theo Điều 18 Thông tư 90/2026/TT-BTC.
- Ý nghĩa: MST chưa khôi phục; cơ quan thuế đồng thời xác minh thực tế tại địa chỉ trụ sở.
- Hành động tiếp theo: nộp tờ khai còn thiếu, chấp hành quyết định xử phạt và nộp đủ tiền thuế cùng tiền phạt và tiền chậm nộp.
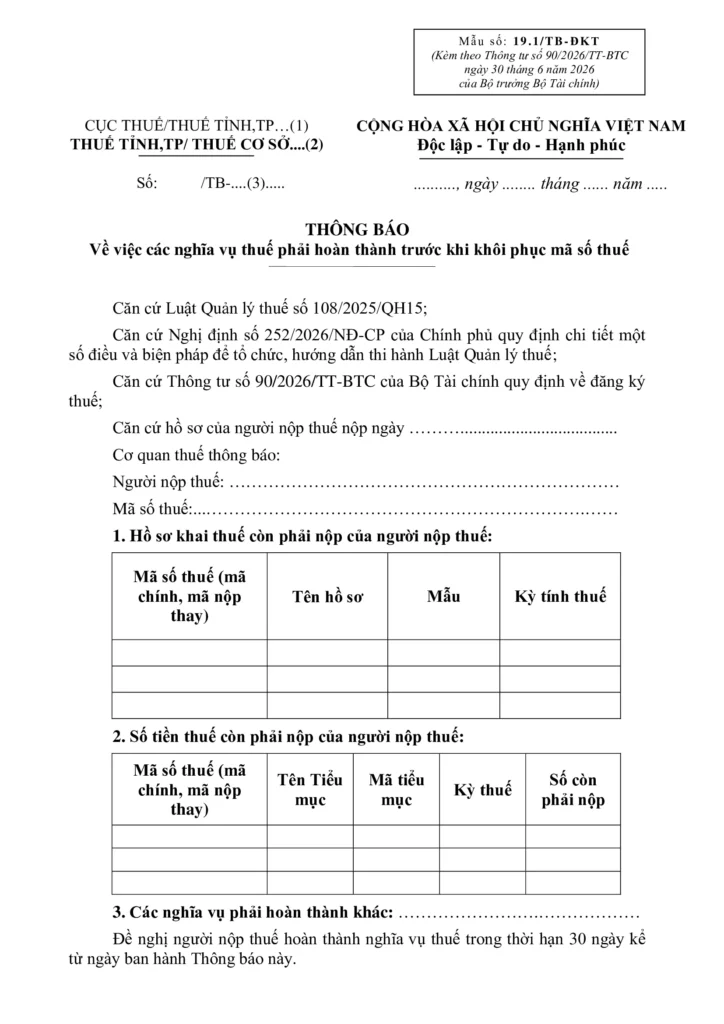
Tải xuống mẫu thông báo về việc các nghĩa vụ thuế phải hoàn thành trước khi khôi phục mã số thuế
1.5. Thông báo khôi phục mã số thuế (mẫu 19/TB-ĐKT)
Thông báo 19/TB-ĐKT là kết quả hoàn tất của luồng khôi phục tại cơ quan thuế. Cụ thể, thông báo mang 4 thông tin:
- Cơ quan ban hành: cơ quan thuế quản lý trực tiếp gửi cho người nộp thuế.
- Thời điểm: trong 03 ngày làm việc kể từ ngày người nộp thuế chấp hành đủ xử phạt và nộp đủ tiền còn nợ, theo Điều 18 Thông tư 90/2026/TT-BTC.
- Ý nghĩa: MST trở lại trạng thái trước khi chuyển sang 06; thông tin khôi phục truyền sang hệ thống ĐKKD.
- Hành động tiếp theo: kiểm tra trạng thái MST trên cổng thông tin của Cục Thuế rồi đăng ký hóa đơn điện tử và kê khai thuế.
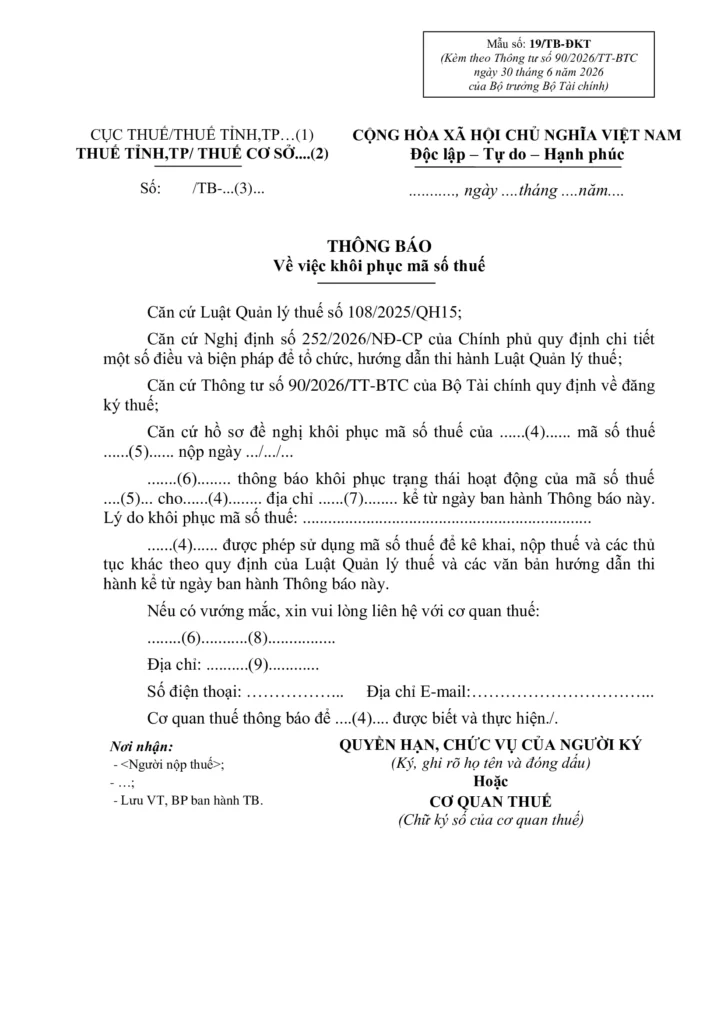
Tải xuống mẫu thông báo về việc khôi phục mã số thuế
| Lưu ý: Trường hợp người nộp thuế không đủ điều kiện, cơ quan thuế ban hành thông báo không được khôi phục theo quy định. |
|---|
2. Bảng tra thông báo của cơ quan thuế khi giải thể theo từng luồng
Mỗi luồng kết thúc bằng 1 kết quả riêng, theo tài liệu hướng dẫn giải thể và khôi phục MST năm 2026 của Cục Thuế:
| Luồng | Thông báo trung gian | Kết quả hoàn tất | Nơi kiểm tra kết quả |
|---|---|---|---|
| Doanh nghiệp theo luồng liên thông | 17/TB-ĐKT – 28/TB-ĐKT |
Cơ quan ĐKKD cấp tỉnh chuyển tình trạng pháp lý sang “đã giải thể” | Cổng thông tin quốc gia về đăng ký doanh nghiệp |
| Hộ kinh doanh theo luồng liên thông | 17/TB-ĐKT – 28/TB-ĐKT |
Cơ quan ĐKKD cấp xã chuyển tình trạng sang “đã chấm dứt hoạt động” | Cổng thông tin quốc gia về đăng ký doanh nghiệp |
| Tổ chức đăng ký thuế trực tiếp | 17/TB-ĐKT | 18/TB-ĐKT | Hệ thống đăng ký thuế |
| Người nộp thuế trạng thái 06 khôi phục MST | 19.1/TB-ĐKT | 19/TB-ĐKT | Cổng thông tin của Cục Thuế |
Đối với luồng liên thông, cơ quan thuế cập nhật MST về trạng thái 01 sau khi cơ quan ĐKKD chuyển tình trạng pháp lý của người nộp thuế.
| Kế toán MK nhận hồ sơ giải thể và khôi phục MST đang dừng ở bất kỳ thông báo nào của cơ quan thuế. Đối chiếu thông báo đã nhận với trạng thái MST và tình trạng trên hệ thống ĐKKD. Chuẩn bị hồ sơ cho bước tiếp theo tại cơ quan thuế hoặc cơ quan ĐKKD. |
|---|
3. Có Thông báo 28/TB-ĐKT thì doanh nghiệp đã giải thể xong chưa?
Chưa, doanh nghiệp chỉ hoàn tất giải thể khi cơ quan ĐKKD cập nhật tình trạng pháp lý “đã giải thể”, theo hướng dẫn của Cục Thuế. Trường hợp doanh nghiệp không nộp hồ sơ tại cơ quan ĐKKD thì cơ quan ĐKKD chưa cập nhật tình trạng “đã giải thể”.
3.1. Nộp hồ sơ đăng ký giải thể tại cơ quan đăng ký kinh doanh
Theo khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP (đã sửa đổi 2026), doanh nghiệp gửi hồ sơ trong 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ. Cụ thể, doanh nghiệp nộp tại cơ quan ĐKKD cấp tỉnh nơi đặt trụ sở chính.
| Lưu ý: Theo khoản 4 Điều 64 Nghị định 168/2025/NĐ-CP, doanh nghiệp chấm dứt hoạt động chi nhánh, văn phòng đại diện và địa điểm kinh doanh trước khi nộp hồ sơ đăng ký giải thể. |
|---|
Xem thêm: thông báo giải thể doanh nghiệp
3.2. Theo dõi kết quả trên Cổng thông tin quốc gia về đăng ký doanh nghiệp
Doanh nghiệp theo dõi giấy biên nhận và tình trạng pháp lý trên cổng này.
Theo khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP, cơ quan thuế gửi ý kiến về việc hoàn thành nghĩa vụ thuế trong 02 ngày làm việc kể từ ngày nhận thông tin từ cơ quan ĐKKD. Theo đó, cơ quan ĐKKD chuyển tình trạng sang “đã giải thể” trong 05 ngày làm việc kể từ ngày nhận hồ sơ, khi không có ý kiến từ chối của cơ quan thuế.
Trường hợp cơ quan thuế từ chối do doanh nghiệp chưa hoàn thành nghĩa vụ thuế thì cơ quan ĐKKD thông báo để doanh nghiệp tiếp tục xử lý với cơ quan thuế.
Xem thêm: dịch vụ giải thể công ty
Thông báo của cơ quan thuế khi giải thể cho biết hồ sơ đang ở bước nào. Theo đó, 18/TB-ĐKT và 19/TB-ĐKT là kết quả hoàn tất, còn 28/TB-ĐKT chỉ mở bước nộp hồ sơ tại cơ quan ĐKKD.
Đối chiếu mã mẫu với luồng xử lý giúp kế toán làm đúng bước tiếp theo. Do đó, ngay khi nhận Thông báo 28/TB-ĐKT, doanh nghiệp chuẩn bị hồ sơ để kịp mốc 05 ngày làm việc.
Doanh nghiệp đã nhận Thông báo 28/TB-ĐKT nhưng chưa nộp hồ sơ giải thể, liên hệ Kế toán MK để chúng tôi hoàn tất bước còn lại.
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam.
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam.
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 đến Thứ 6: 8:00 AM đến 5:30 PM
- Thứ 7: 8:00 AM đến 4:30 PM