Kế toán hoặc người giữ hồ sơ của doanh nghiệp có yêu cầu mở thủ tục phá sản, nhưng vẫn phải xử lý nghĩa vụ thuế khi doanh nghiệp phá sản. Tòa án quyết định thứ tự thanh toán khoản thuế còn nợ khi phân chia tài sản của doanh nghiệp. Người giữ hồ sơ cần lập danh sách việc phải làm với Tòa án, Quản tài viên và cơ quan thuế.
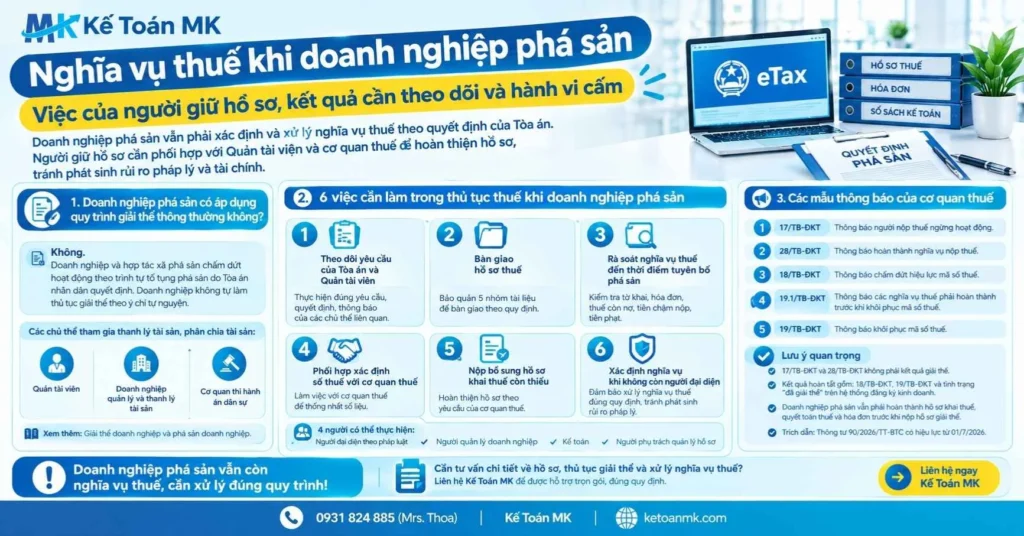
1. Doanh nghiệp phá sản có áp dụng quy trình giải thể thông thường không?
Không, doanh nghiệp và hợp tác xã phá sản chấm dứt hoạt động theo trình tự tố tụng phá sản do Tòa án nhân dân quyết định. Theo đó, doanh nghiệp không tự làm thủ tục giải thể theo ý chí tự nguyện. Đồng thời, 3 chủ thể cùng Tòa án tham gia thanh lý tài sản, phân chia tài sản và xử lý nghĩa vụ của doanh nghiệp:
- Quản tài viên.
- Doanh nghiệp quản lý và thanh lý tài sản.
- Cơ quan thi hành án dân sự.
1.1. Điều kiện áp dụng thủ tục phá sản cho doanh nghiệp, hợp tác xã
Doanh nghiệp và hợp tác xã mất khả năng thanh toán thuộc diện Tòa án xem xét, giải quyết phá sản. Cụ thể, khoản 2 Điều 5 Luật Phục hồi, phá sản số 142/2025/QH15 xác định mất khả năng thanh toán là không trả khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn.
Ngoài ra, Luật Phục hồi, phá sản số 142/2025/QH15 có hiệu lực từ ngày 01/3/2026 và thay Luật Phá sản số 51/2014/QH13. Theo đó, vụ việc Tòa án thụ lý trước ngày 01/3/2026 mà chưa giải quyết xong tiếp tục giải quyết theo luật mới.
| Lưu ý: Cơ quan thi hành án dân sự đang thi hành quyết định tuyên bố phá sản ra trước ngày 01/3/2026 thì tiếp tục thi hành theo Luật Phá sản số 51/2014/QH13. Đề nghị và kiến nghị đối với quyết định tuyên bố phá sản chưa giải quyết xong đến ngày đó cũng áp dụng luật cũ, theo khoản 1 Điều 88 Luật Phục hồi, phá sản số 142/2025/QH15. |
|---|
1.2. Doanh nghiệp phá sản có phải đóng thuế không?
Có, nghĩa vụ thuế khi doanh nghiệp phá sản vẫn phải rà soát, xác định và xử lý theo quy định. Cụ thể, Cục Thuế hướng dẫn rà soát cả hồ sơ khai thuế, hóa đơn và nợ thuế trong thủ tục phá sản.
| Kế toán MK nhận rà soát sổ sách kế toán, tờ khai thuế và hóa đơn của doanh nghiệp. Đối chiếu số thuế còn nợ, tiền chậm nộp và số thuế nộp thừa trên hồ sơ hiện có. Lập danh mục hồ sơ và chứng từ trước khi doanh nghiệp bàn giao. |
|---|
2. Thủ tục thuế khi doanh nghiệp phá sản: 6 việc của người giữ hồ sơ
Có 6 việc trong thủ tục thuế khi doanh nghiệp phá sản, theo hướng dẫn của Cục Thuế, gồm:
- Theo dõi yêu cầu của Tòa án và Quản tài viên.
- Bàn giao hồ sơ thuế.
- Rà soát nghĩa vụ thuế đến thời điểm tuyên bố phá sản.
- Phối hợp xác định số thuế với cơ quan thuế.
- Nộp bổ sung hồ sơ khai thuế còn thiếu.
- Xác định nghĩa vụ khi không còn người đại diện.
Các việc này bắt đầu từ khi có yêu cầu mở thủ tục phá sản hoặc quyết định mở thủ tục phá sản. Theo đó, 4 người có thể thực hiện:
- Người đại diện theo pháp luật.
- Người quản lý doanh nghiệp.
- Kế toán.
- Người phụ trách quản lý hồ sơ.
2.1. Theo dõi và thực hiện yêu cầu của Quản tài viên
Người giữ hồ sơ làm đúng yêu cầu của Tòa án nhân dân, Quản tài viên và cơ quan thi hành án dân sự. Ngoài ra, yêu cầu của doanh nghiệp quản lý và thanh lý tài sản cũng thuộc diện phải thực hiện. Cụ thể, chứng từ cần giữ là quyết định, yêu cầu và thông báo nhận từ các chủ thể này.
2.2. Bàn giao hồ sơ thuế của doanh nghiệp phá sản
Người giữ hồ sơ bảo quản đủ 5 nhóm tài liệu để bàn giao, gồm:
- Hồ sơ kế toán và sổ sách.
- Chứng từ và hóa đơn.
- Dữ liệu khai thuế và chứng từ nộp thuế.
- Hồ sơ lao động và bảo hiểm.
- Tài liệu liên quan đến tài sản và công nợ.
Xem thêm: thời hạn lưu trữ chứng từ kế toán
2.3. Rà soát nghĩa vụ thuế đến thời điểm tuyên bố phá sản
Mốc cuối của đợt rà soát là ngày Tòa án tuyên bố doanh nghiệp phá sản. Trường hợp cơ quan có thẩm quyền yêu cầu chấm dứt hoạt động trước đó thì mốc rà soát là thời điểm chấm dứt hoạt động theo yêu cầu. Cụ thể, khoản 3 Điều 65 Luật Phục hồi, phá sản số 142/2025/QH15 quy định quyết định tuyên bố phá sản có hiệu lực thi hành kể từ ngày ra quyết định.
2.4. Phối hợp với cơ quan thuế xác định số thuế, tiền chậm nộp, tiền phạt
Người giữ hồ sơ cùng cơ quan thuế chốt 6 khoản thuộc nghĩa vụ thuế khi doanh nghiệp phá sản:
- Số thuế còn phải nộp;
- Tiền chậm nộp;
- Tiền phạt;
- Số thuế nộp thừa;
- Số thuế giá trị gia tăng (GTGT) chưa khấu trừ;
- Nghĩa vụ hải quan nếu có.
Ngoài 6 khoản trên, người giữ hồ sơ đối chiếu các nghĩa vụ thuế phát sinh khác với cơ quan thuế.
2.5. Nộp bổ sung hồ sơ khai thuế còn thiếu
Người giữ hồ sơ nộp phần hồ sơ còn thiếu theo yêu cầu xử lý thực tế, gồm:
- Hồ sơ khai thuế;
- Hồ sơ quyết toán thuế;
- Hồ sơ hóa đơn.
Tuy nhiên, nhánh này chỉ áp dụng khi còn người đại diện hoặc người phụ trách quản lý hồ sơ để thực hiện.
| Lưu ý: Trường hợp không còn ai ký và nộp hồ sơ thay doanh nghiệp thì người đang quản lý hồ sơ chuyển sang việc 2.6. |
|---|
2.6. Xác định nghĩa vụ khi không còn người đại diện theo pháp luật
Trường hợp thiếu người đại diện hoặc hồ sơ không đầy đủ thì người đang quản lý hồ sơ và tài sản phối hợp để làm rõ nghĩa vụ. Cụ thể, người quản lý hồ sơ làm việc với Quản tài viên, doanh nghiệp quản lý và thanh lý tài sản cùng cơ quan thuế.
Người giữ hồ sơ đối chiếu nghĩa vụ thuế khi doanh nghiệp phá sản theo bảng tra 6 việc:
| Việc | Điều kiện áp dụng | Chứng từ |
|---|---|---|
| Theo dõi yêu cầu | Từ khi có yêu cầu mở thủ tục | Quyết định, yêu cầu và thông báo |
| Bàn giao hồ sơ thuế | Từ khi có yêu cầu mở thủ tục | Sổ sách, hóa đơn và dữ liệu khai thuế |
| Rà soát nghĩa vụ thuế | Đến thời điểm tuyên bố phá sản | Tờ khai và chứng từ nộp thuế |
| Xác định số thuế | Rà soát thêm nghĩa vụ hải quan nếu có | Số thuế nợ, nộp thừa và chưa khấu trừ |
| Nộp bổ sung hồ sơ | Còn người đại diện hoặc người phụ trách hồ sơ | Hồ sơ khai thuế, quyết toán và hóa đơn |
| Xác định nghĩa vụ trên hồ sơ hiện có | Không còn người đại diện hoặc hồ sơ thiếu | Dữ liệu và hồ sơ hiện có |
3. Cơ quan thuế xử lý doanh nghiệp phá sản như thế nào?
Cơ quan thuế xác định, theo dõi và xử lý nghĩa vụ thuế khi doanh nghiệp phá sản theo quy định pháp luật. Cụ thể, cơ quan thuế có thể làm 5 việc:
- Rà soát tình trạng đăng ký thuế và tình trạng mã số thuế.
- Rà soát hồ sơ khai thuế và hóa đơn, số thuế còn nợ, tiền chậm nộp và tiền phạt.
- Xác định nghĩa vụ tài chính với Nhà nước để tổng hợp nghĩa vụ tài sản trong vụ việc phá sản.
- Cung cấp thông tin cho Tòa án, Quản tài viên và cơ quan thi hành án dân sự.
- Theo dõi xử lý nghĩa vụ thuế khi thanh lý và phân chia tài sản theo quyết định của Tòa án.
Ngoài ra, cơ quan thuế cập nhật trạng thái mã số thuế khi có đủ căn cứ pháp lý về quyết định tuyên bố phá sản.
4. Kết quả cần theo dõi đến trạng thái mã số thuế doanh nghiệp phá sản
Có 5 kết quả người giữ hồ sơ cần theo dõi, từ quyết định của Tòa án đến mã số thuế, gồm:
- Quyết định mở thủ tục phá sản, quyết định tuyên bố phá sản hoặc quyết định khác của Tòa án nhân dân.
- Yêu cầu và thông báo của Quản tài viên, doanh nghiệp quản lý và thanh lý tài sản, cơ quan thi hành án dân sự.
- Thông báo của cơ quan thuế về hồ sơ khai thuế, hóa đơn và nợ thuế.
- Tình trạng pháp lý trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sau khi cơ quan đăng ký kinh doanh nhận quyết định của Tòa án.
- Trạng thái mã số thuế sau khi cơ quan thuế có đủ căn cứ cập nhật.
Theo khoản 2 Điều 41 Luật Phục hồi, phá sản số 142/2025/QH15, quyết định mở thủ tục phá sản có hiệu lực thi hành kể từ ngày ra quyết định.
5. Hành vi cấm liên quan đến nghĩa vụ thuế khi doanh nghiệp phá sản
Người quản lý doanh nghiệp không làm 3 việc trong thủ tục phá sản, theo hướng dẫn của Cục Thuế:
- Không tự ý thanh lý, chuyển nhượng hoặc tẩu tán tài sản.
- Không ưu tiên thanh toán cho một số chủ nợ ngoài trình tự phá sản.
- Không ngừng cung cấp hồ sơ, chứng từ, dữ liệu thuế và hóa đơn cho cơ quan có thẩm quyền.
5.1. Hệ quả khi vi phạm lệnh cấm tẩu tán tài sản
Trường hợp doanh nghiệp có dấu hiệu vi phạm khoản 2 Điều 42 Luật Phục hồi, phá sản số 142/2025/QH15 thì Thẩm phán thay đổi người đại diện theo pháp luật. Cụ thể, Ban đại diện chủ nợ, Hội nghị chủ nợ hoặc Quản tài viên có quyền đề nghị thay đổi này.
Ngoài ra, khoản 2 Điều 42 Luật Phục hồi, phá sản số 142/2025/QH15 liệt kê 5 hoạt động doanh nghiệp không được làm sau khi có quyết định mở thủ tục phá sản:
- Cất giấu, tẩu tán, tặng cho tài sản.
- Từ bỏ quyền đòi nợ.
- Thanh toán khoản nợ không có bảo đảm.
- Chuyển khoản nợ không có bảo đảm thành nợ có bảo đảm.
- Phân chia lợi nhuận và phân phối thu nhập.
Tuy nhiên, khoản nợ không có bảo đảm phát sinh sau khi mở thủ tục phá sản và khoản trả lương cho người lao động nằm ngoài lệnh cấm thanh toán.
Khoản 1 Điều 49 Luật Phục hồi, phá sản số 142/2025/QH15 coi là vô hiệu giao dịch tẩu tán tài sản trong 06 tháng trước ngày Tòa án ra quyết định mở thủ tục phá sản. Đối với giao dịch với người liên quan thì mốc này là 18 tháng, theo khoản 2 Điều 49 Luật Phục hồi, phá sản số 142/2025/QH15.
5.2. Thứ tự phân chia tài sản khi thanh toán khoản thuế còn nợ
Khi Thẩm phán tuyên bố doanh nghiệp phá sản, khoản 1 Điều 46 Luật Phục hồi, phá sản số 142/2025/QH15 xếp nghĩa vụ tài chính đối với Nhà nước sau 5 nhóm khoản:
- Chi phí phá sản.
- Khoản nợ lương.
- Khoản nợ bảo hiểm xã hội bắt buộc và các khoản bảo hiểm bắt buộc khác.
- Trợ cấp thôi việc và các quyền lợi khác của người lao động.
- Khoản nợ phát sinh để phục hồi hoạt động kinh doanh.
Trường hợp tài sản không đủ thì các khoản cùng 1 thứ tự nhận thanh toán theo tỷ lệ tương ứng với số nợ, theo khoản 3 Điều 46 Luật Phục hồi, phá sản số 142/2025/QH15.
Doanh nghiệp phá sản không đi quy trình giải thể thông thường, nhưng nghĩa vụ thuế khi doanh nghiệp phá sản vẫn xử lý theo thứ tự phân chia tài sản do Tòa án quyết định. Theo đó, người giữ hồ sơ phối hợp với Quản tài viên và cơ quan thuế ở từng bước.
Bàn giao đủ hồ sơ từ đầu giúp cơ quan thuế xác định nghĩa vụ trên dữ liệu đầy đủ. Do đó, người giữ hồ sơ nên đối chiếu bảng tra 6 việc trước khi gặp Quản tài viên.
Kế toán MK cung cấp dịch vụ thành lập, giải thể doanh nghiệp và kế toán – thuế trọn gói, đồng hành cùng sự phát triển bền vững của hộ kinh doanh và doanh nghiệp vừa, nhỏ:
Trụ sở chính Hồ Chí Minh:
- Địa chỉ: 652/31B Quốc lộ 13, Khu phố 4, Phường Hiệp Bình, TP Hồ Chí Minh, Việt Nam.
- Mã số thuế: 0317916553
Văn phòng đại diện Hồng Ngự, Đồng Tháp:
- Địa chỉ: 120 Xuân Diệu, Phường An Thạnh, Thành phố Hồng Ngự, Tỉnh Đồng Tháp, Việt Nam.
- Mã số thuế: 0317916553-001
Thông tin liên hệ:
- Dịch vụ pháp lý: 0909 526 598 (Mrs. Thương)
- Dịch vụ kế toán: 0915 101 726 (Mrs. Thảo) | 0931 824 885 (Mrs Thoa)
- Email: info@ketoanmk.com
- Website: www.ketoanmk.com
Thời gian làm việc:
- Thứ 2 đến Thứ 6: 8:00 AM đến 5:30 PM
- Thứ 7: 8:00 AM đến 4:30 PM